


Doğan ÇENGEL
Yeminli Mali Müşavir
Bağımsız Denetçi
bilgi@beratymm.com
İthalde Ödenen Katma Değer Vergisi ve İndirilme(me)si (7846 sayılı Cumhurbaşkanı Kararı)
4458 Sayılı Gümrük Kanunu’nda doğrudan “ithalata” dair bir tanımlama bulunmamakla birlikte Kanun’un 74. maddesinde; Türkiye Gümrük Bölgesine gelen eşyanın serbest dolaşıma girişinin ticaret politikası önlemlerinin uygulanması, eşyanın ithali için öngörülen diğer işlemlerin tamamlanması ve kanunen ödenmesi gereken vergilerin tahsili ile mümkün olduğuna hükmedilmiştir. Ticaret Bakanlığının İthalat Rehberinde ithalat; eşyanın ülke dışından, vergileri ödenerek veya ödenmeksizin, geçici veya kesin (kat’i) olarak yurda sokulması işlemi olarak tanımlanmış ve kat’i ithalatın gümrük mevzuatında “serbest dolaşıma giriş rejimi” olarak adlandırılan kurallar sistemi çerçevesinde yapılabileceği ifade edilmiştir.
“İndirilemeyecek Katma Değer Vergisi” başlıklı çalışmamızda kapsamlı olarak üzerinde durduğumuz üzere, indirim konusu yapılamayacak ilişkin tüm unsurların yalnızca Katma Değer Vergisi Kanunu’na (KDVK) bakılarak tespiti mümkün değildir. 7846 sayılı Cumhurbaşkanı Kararı gereği İthalatta gözetim ve korunma önlemi kapsamında ödenen bir kısım KDV’nin indirim mekanizması dışına çıkarılması da bu kapsamdadır. 57 Seri No.lu Katma Değer Vergisi Genel Uygulama Tebliğinde (KDVGUT) uygulamaya ilişkin açıklamalar yapılarak mükelleflere, belirlenen limitlere göre bildirim ya da YMM tasdik raporu yükümlülüğü getirilmiştir. Verginin kanuniliği ilkesine uygunluğu tartışmalı olan mezkur düzenlemelerin uygulamasında kapsam, hesaplama, bildirim ve rapor konularında tereddütler bulunduğu gibi bildirim ve rapor yükümlülüğünün yerine getirilmemesi halinde uygulanması gereken cezalar da tartışmalıdır. Bu çalışmamızda, 2 No.lu KDV ile ödenenler hariç olmak üzere, önce ithalde ödenen KDV’nin indirimine değinerek sonrasında ise bildirim ve rapor yükümlülüğü ile bu yükümlülüğün yerine getirilmemesi halinde uygulanması gereken cezalar üzerinde duracağız.
1. İthalat işlemlerinin KDV’ye tabi olması ve vergiyi doğuran olay
KDVK’nın 1/2. maddesine göre, her türlü mal ve hizmet ithalatı KDV’nin konusuna girmektedir. İthalatın kamu sektörü, özel sektör veya herhangi bir gerçek veya tüzelkişi tarafından yapılması veya herhangi bir şekil ve surette gerçekleştirilmesi, özellik taşıması vergilendirmeye tesir etmez. Buna karşın Kanunun 16/1-a maddesinde teslimleri vergiden istisna edilen mal ve hizmet ithalinin KDV’den istisna olduğuna hükmedilmiştir.
KDVK’nın 10/ı maddesine göre; ithalatta, Gümrük Kanununa göre gümrük vergisi ödeme mükellefiyetinin başlaması, gümrük vergisine tabi olmayan işlemlerde ise gümrük beyannamesinin tescili anında vergiyi doğuran olay meydana gelir.
2. İthalatta KDV mükellefi, tarh, tebliğ ve ödeme
KDVK’nın 8/1-b maddesine göre mal ve hizmet ithal edenler verginin mükellefidir.
4458 sayılı Gümrük Kanunu’nun 181/2. maddesine göre; ithalatta gümrük yükümlülüğünde yükümlü, beyan sahibidir. Dolaylı temsil durumunda, hesabına gümrük beyanında bulunulan kişi de yükümlüdür. Dolaylı temsilde, temsilcinin yükümlülüğü, beyanda kullanılan verilerin yanlış olduğunu bildiği veya mesleği icabı ve mutat olarak bilmesi gerektiği durumlarla sınırlıdır.
İthalde alınması gereken KDV, Kanunun;
- 43/4.maddesine göre, ilgili gümrük idaresince tarh edilir.
- 50/1 maddesine göre, tarh sırasında hazır bulunan mükellefe, kanuni temsilcisine, adına hareket eden komisyoncusu ile gümrük veya geçiş işlemine muhatap olanlara tebliğ edilir.
- 46/2. maddesine göre, gümrük vergisi ile birlikte ve aynı zamanda ödenir.
3. İthalatta KDV matrahı
KDVK’nın 21. maddesine göre; ithalatta verginin matrahı;
- İthal edilen malın gümrük vergisi tarhına esas olan kıymeti, gümrük vergisinin kıymet esasına göre alınmaması veya malın gümrük vergisinden muaf olması halinde sigorta ve navlun bedelleri dahil (CIF) değeri, bunun belli olmadığı hallerde malın gümrükçe tespit edilecek değeri,
- İthalat sırasında ödenen her türlü vergi, resim, harç ve paylar,
- Gümrük beyannamesinin tescil tarihine kadar yapılan diğer giderler ve ödemelerden vergilendirilmeyenler ile mal bedeli üzerinden hesaplanan fiyat farkı, kur farkı gibi ödemeler,
- 4760 sayılı Kanunun 16 ncı maddesinin (4) numaralı fıkrası uyarınca teminat karşılığı ithal edilen malın teminatının hesaplanmasına esas özel tüketim vergisi tutarı
toplamlarından oluşur.
- Gümrük Kanunu’nun 23 ile 31. madde aralığından oluşan üçüncü bölümünde ise eşyanın gümrük vergisine esas alınacak kıymeti (bu kıymete dahil unsurlar) belirlenmiştir. (Bun unsurlar: mal bedeli, Türkiye’deki giriş liman veya yerine kadar yapılan nakliye ve sigorta giderleri ile eşyanın giriş liman veya yerine kadar nakliyesi ile ilgili olarak yapılan yükleme ve elleçleme giderleri, belirlenmiş hallerde komisyonlar/kalıplar/işçilik ve malzeme dahil ambalaj bedeli, kap bedelleri. Bedelsiz/düşük bedelle sağlanan ve fiilen fiyata dahil edilmemiş giderlerden verilecek paylar: Eşyaya katılan/üretiminde kullanılan malzeme, aksam, parça ve benzerleri; araç, gereç, kalıp ve benzerleri; tüketilen maddeler; Türkiye dışında gerçekleştirilen mühendislik, geliştirme, sanat ve çizim çalışmaları, plan ve taslak hazırlama maliyetleri, royalti ve lisans ücretleri gümrük kıymetine dahil unsurlar arasındadır. Ancak söz konusu bedellerin bir kısmının gümrük kıymetine dahil edilmesi hususu mezkur maddelerde belirlenen şartlara bağlanmıştır.)
4. İthalde KDV’nin eksik/fazla ödenmesi
Eksik ödenmesi: KDVK’nın 48. maddesinin birinci fıkrasına göre; bu Kanuna (KDVK’ya) göre vergisi ödenmeden veya eksik ödenerek yurda sokulan eşyaların hiç alınmamış veya eksik alınmış KDV hakkında Gümrük Kanunundaki esaslara göre işlem yapılır. Ancak, indirim hakkı tanınan işlemlere konu eşyanın serbest dolaşıma girdiği tarihin içinde bulunduğu veya sonraki vergilendirme dönemlerine ilişkin olarak vergi dairesine verilen beyannamelere göre ödenen KDV (sorumlu sıfatıyla ödenenler hariç), ithalde hiç ödenmemesi veya eksik ödenmesi nedeniyle tahsili gereken KDV’den düşülür.
KDV’nin 51. maddesinde; mükelleflerin ithalde beyan ettikleri matrahla tahakkuk veya inceleme yapanların veyahut teftişe yetkili kılınanların buldukları matrahlar üzerinden hesaplanan vergi farkları hakkında Gümrük Kanunu uyarınca Gümrük Vergisindeki esaslar dairesinde ceza uygulanacağına hükmedilmiştir. (KDVK’nın 51. maddesi Gümrük Kanununun Vergi Kaybına Neden Olan İşlemlere Uygulanacak Cezalar başlıklı 234. madde ile başlayan ikinci bölümü işaret etmektedir.) VUK’un 2. maddesinde ise Gümrük idareleri tarafından alınan vergi ve resimlerin bu Kanuna (VUK’a) tabi olmadığı ve Gümrük Kanununun 242. maddesi hükümlerinin uygulanacağı ifade edilmiştir.
Fazla ödenmesi: KDVK’nın 48.maddesinin ikinci fıkrasına göre; ithal edilen eşya ile ilgili olarak; KDV’den müstesna olduğu halde yanlışlıkla alınan veya fazla alındığı anlaşılan KDV, indirim hakkına sahip olmayan mükelleflere, Gümrük Kanununa göre iade olunur.
KDVGUT’un I/C-1.1.2 Bölümüne göre; ithalat sırasında fazla veya yersiz uygulanan verginin indirim hakkına sahip mükelleflere iadesi, mükellefin beyanlarının düzeltilmesi üzerine bağlı olduğu vergi dairesince gerçekleştirilir. Bunun için, indirim hakkına sahip mükellef, gümrük idaresine bir dilekçe ile başvurarak, gümrük idaresi fazla veya yersiz tahsil ettiği vergi tutarını mükellefin vergi dairesine doğrudan göndereceği bir yazı ile bildirir. Vergi dairesi bu yazı üzerine iade talebini sonuçlandırır.
5. İthalatta ödenen KDV’nin İndirimi
KDVK’nın Vergi İndirimi başlıklı 29. maddesinde; mükelleflerin, yaptıkları vergiye tabi işlemler üzerinden hesaplanan KDV’den, KDVK’da aksine hüküm olmadıkça, faaliyetlerine ilişkin olarak indirilebilecek KDV unsurları sayılmıştır. Bu maddenin birinci fıkrasının (c) bendinde ithal olunan mal ve hizmetler dolayısıyla ödenen KDV’nin indirim konusu yapabileceğine; üçüncü fıkrasında ise indirim hakkının vergiyi doğuran olayın vuku bulduğu takvim yılını takip eden takvim yılı aşılmamak şartıyla, ilgili vesikaların kanuni defterlere kaydedildiği vergilendirme döneminde kullanılabileceğine hükmedilmiştir.
KDVK’nın 47. maddesine göre; ithal sırasında alınan KDV gümrük makbuzunda ayrıca gösterilir. Bu kanunun 34/1. maddesine göre ise; yurt içinden sağlanan veya ithal olunan mal ve hizmetlere ait KDV’nin alış faturası veya benzeri vesikalar ve gümrük makbuzu üzerinden ayrıca gösterilmek ve bu vesikalar kanuni defterlere kaydedilmek şartıyla indirilebilir.
(Kocaeli Defterdarlığının 28.04.2025 tarihli ve E-97726449-130-73362 sayılı özelgesine göre; gümrük beyannamesi sonraki dönemde kapansa dahi mükellef adına düzenlenen gümrük makbuzunun kanuni defterlere kaydedildiği vergilendirme döneminde indirim konusu yapılması mümkündür.)
KDVK’nın “İndirilemeyecek KDV” başlıklı 30. maddesinin birinci fıkrasının (d) bendinin parantez içi hükmünün mefhumu muhalifine göre; KVK’nın 13. maddesine göre transfer fiyatlandırması yoluyla örtülü olarak dağıtılan kazançlar ile GVK’nın 41. maddesinin birinci fıkrasının (5) numaralı bendine göre işletme aleyhine oluşan farklara ilişkin ithalde veya sorumlu sıfatıyla ödenen KDV ile yurt içindeki işlemlerde mal teslimi veya hizmet ifasında bulunan mükellefler tarafından ilgili vergilendirme döneminde beyan edilerek ödenen KDV’nin indirim konusu yapılması mümkündür.
6. 7846 sayılı Cumhurbaşkanı Kararı Kapsamında ithalde ödenen KDV’nin indirim konusu yapılamaması
KDVK 29. maddesinden, mükelleflerin indirim hakkının ancak Kanunda hüküm bulunması suretiyle kısıtlanabileceği ifade edilmiştir. KDVK’nın 36. maddesinde ise Cumhurbaşkanına; indirim veya iade hakkını kısmen veya tamamen kaldırma veya yeniden koyma ve bu şekilde indirim veya iade hakkı kısıtlanan mal veya hizmetleri belirleme, süresi içinde iadesi talep edilmeyen ve indirim yoluyla giderilmek üzere sonraki dönemlere devrolunan katma değer vergisinin gelir veya kurumlar vergisi matrahının tespitinde gider olarak yazılmasına imkan verme, iade talebinde bulunulabilecek asgari tutarı belirleme yetkileri verilmiştir. Bu yetki dahilinde 24.11.2023 tarihinde yürürlüğe giren 7846 sayılı Cumhurbaşkanı Kararıyla;
- İthalatta gözetim uygulanması hakkında ilgili mevzuat uyarınca, gözetim uygulamasına tabi tutulan mallara ilişkin gümrük beyannamelerinde beyan olunan ve tevsik edilemeyen tutarlar,
- İthalatta korunma önlemleri uygulanması hakkında ilgili mevzuat uyarınca korunma önlemi olarak uygulanan gümrük vergisi ve/veya ek mali mükellefiyetler,
- İthalatta haksız rekabetin önlenmesi hakkında ilgili mevzuat kapsamında uygulanan dampinge karşı vergi ve telafi edici vergiler,
ile bu tutarlar nedeniyle doğan ve KDV matrahına dâhil olan her türlü vergi, resim, harç ve paylar dolayısıyla ödenen KDV’nin indirim hakkı kaldırılmıştır. (Karardaki mal ifadesi; gerek KDVK gerekse Gümrük Kanunu kapsamında matraha / eşya kıymetine dahil edilmesi gereken hizmet harcamalarını da içermektedir.)
- Öte yandan 8000 sayılı Cumhurbaşkanı Kararı ile 7846 sayılı Cumhurbaşkanı Kararı’na geçici 1. madde eklenerek; 24.11.2023 tarihinden önce bedeli bankacılık sistemi üzerinden ödenen ve en geç 01.04.2024 tarihine kadar (bu tarih dahil) gerçekleştirilen ithalatlara istisna getirilmiştir. (İzmir Defterdarlığının 11.10.2024 tarihli ve E-21152195-130[99-2024.6951]-616387 sayılı özelgesine göre; ithalata ilişkin 24.11.2023 tarihinden önce yapılan kısmi ödemenin bankacılık sistemi üzerinden ödendiğinin tevsik edilmesi şartıyla, kısmi ödeme tutarına isabet eden KDV’nin indirim konusu yapılması mümkündür.)
- Gümrük Yönetmeliğinin 51/9. maddesine göre; navlun makbuzu ve/veya sigorta poliçesinin ibrazının imkansız olduğu veya kabul edilebilir nitelikte bulunmadığı hallerde, yükümlü tarafından nedenleri de belirtilerek verilecek bir dilekçe ile bu durumun bildirilmesi suretiyle; emsal navlun ve/veya sigorta gideri fiilen ödenen veya ödenecek fiyata eklenir. Vergi kaybı söz konusu olmaması ve yükümlünün talep etmesi halinde, ithal eşyasının FOB kıymetinin %10 unun navlun ve %3’ünün sigorta bedeli olarak ithal eşyasının fiilen ödenen veya ödenecek fiyatına eklenebilir.
Bu ifadelerden,
- Gözetime tabi malın belgelendirilemeyen bedelleri, korunma önlemi olarak uygulanan gümrük vergileri/ek mali mükellefiyetler ile dampinge karşı vergi ve telafi edici vergiler ve bütün bu unsurlar üzerinden alınan her türlü vergi, resim, harç ve paylar dolayısıyla ödenen KDV’nin indirim konusu yapılamayacağı,
- İthal edilen malın sadece gözetim kapsamında olması KDV indirimine engel teşkil etmeyip indirim hakkını kısıtlayan asıl unsurun, söz konusu mal için gümrük beyannamesinde tevsik edilemeyen tutarlara yer verilmesi olduğu,
- Gözetime tabi malın tevsik edilemeyen tutarı Gümrük Yönetmeliğinin 51/9. maddesinde sayılan unsurlardan (FOB bedelinin %10’u navlun ve %3 sigorta gibi) kaynaklansa dahi bu durumun mükellefe indirim hakkı tanımayacağı,
- Sayılanlar dışında kalan ithalatlar ile referans fiyat uygulaması kapsamındaki matrah artışı dahil olmak üzere ödenen ek/ilave vergi, resim, harç ve paylara tekabül eden KDV’nin genel hükümler çerçevesinde indiriminin mümkün olduğu, (Referans fiyat bilgileri, gümrük idareleri tarafından ithal eşyasının gümrük kıymeti olarak kullanılmayan, ancak kıymet tespitinde gümrük idaresinin beyanın gerçekliği ve doğruluğu konusunda yapılacak incelemede faydalanılan verilerdir. Öte yandan mükellefler gümrükte sürecin uzamaması amacıyla ithal edilen malın kıymetini referans değerine ya da bu değerin üzerine yükseltebilmektedirler.)
- Gümrükte ödenen ve indirimi mümkün olmayan KDV’nin, iade hakkı doğuran işlemlere konu edilmesi hâlinde dahi iade alınamayacağı
anlaşılmaktadır.
KDVGUT’da açık bir düzenlemeye yer verilmemesine karşın; gümrük beyannamesi aşamasında tevsik edilemeyen tutarlara ilişkin belgelerin sonradan tedarik edilerek tevsik edilebilir hale gelmesi durumunda, hem işlemin gerçek mahiyetinin bu yönde olması hem de mükellefçe ispat külfetinin tam olarak yerine getirilmiş sayılması gerekçeleriyle, bu kısma isabet eden KDV’nin VUK’un 3. maddesi kapsamında indirim konusu yapılabileceği görüşündeyiz. Ancak idarenin bu konuda ne yönde görüş benimseyeceği henüz belirsizdir. Diğer taraftan sonradan tevsik edilen belgelerin gümrük beyanında bir düzeltme gerektirip gerektirmediği ve gümrük idaresince tahsil edilmesi gereken vergilerde bir artışa sebebiyet verip vermediği hususlarının da ayrıca dikkate alınması ve gerekmektedir. (Gümrük Kanununun 63. ve 73. maddeleri kapsamında gümrük beyannamesinin tescilden sonra düzeltilmesi mümkündür.)
VUK’un 227. maddesi gereğince, yapılan işlem ve muamelelerin tevsik edilmesi zorunludur. Bu nedenle; işletme tarafından fiilen katlanılmayan, sadece gözetime tabi malın gümrük vergilerini hesaplamak (gözetim belgesi almak için gerekli süre ve süreç ile bu süre ve sürecin sebep olacağı maliyete katlanmadan ithalat işlemini gerçekleştirmek) amacıyla beyana eklenen ve tevsik edilemeyen tutarların gelir veya kurumlar vergisi yönünden gider ya da maliyet olarak dikkate alınamayacağını da hatırlatmakta fayda vardır.
7. 7846 Cumhurbaşkanı Kararı kapsamındaki indirilemeyecek KDV’nin tespiti
Öncelikle, söz konusu indirilemeyecek KDV’nin çoğunlukla gümrük beyannamesinin satırlarına bakılarak tespit edilemeyeceğini ya da doğrudan resmi bir internet sitesi üzerinden teyit edilemeyeceğini belirtmek gerekir. Özellikle gözetim uygulaması kapsamındaki ithalatta indirilemeyecek KDV’yi tespit etmek; korunma önlemleri ve haksız rekabetin önlenmesi mevzuatı kapsamındaki tespite kıyasla daha zordur. Yapılan düzenleme, sonucu itibarıyla KDV indirimini kısıtlayan basit bir düzenleme gibi görünse de bu sonuca ancak;
- ithal edilen eşya ve ithalatın yapıldığı ülke bazında gümrük mevzuatının detaylı taranması,
- gümrük beyannamesinin ibraz edilen belgelerle karşılaştırılması ve
- hesaplama yapılmasını gerektiren
yoğun bir çalışma sonrasında ulaşılabilir. Gümrük mevzuatı, alt düzenlemeleriyle birlikte değerlendirildiğinde oldukça geniş ve uzmanlık gerektiren bir alandır. Mesleki açıdan gümrük müşavirleri bu yetkinliğe sahip olup gümrük beyannamelerini bizzat hazırladıkları için ithalata ilişkin detaylara işlem aşamasında doğrudan hakimdirler. (Gözetim uygulanacak mallara ilişkin tevsik edilemeyen bedeller esasında gümrük müşavirleri tarafından BİLGE-Bilgisayarlı Gümrük Etkinlikleri üzerinden yapılmaktadır.) Ancak, gümrük müşavirlerinin Gümrük Kanunu açısından sorumlulukları bulunsa da VUK ve 3568 sayılı Kanun kapsamında yetkilerinin bulunmadığı ve bu çerçevede doğrudan sorumlu tutulamayacakları dikkate alınmalıdır. Bununla birlikte bu durum, mükelleflerin ilgili Karar kapsamındaki tespitler için söz konusu meslek mensuplarından hizmet almalarına engel teşkil etmemekte, aksine iş birliğini çoğu zaman zorunlu kılmaktadır.
İthal edilen malın/eşyanın söz konusu mevzuat kapsamındaki durumu;
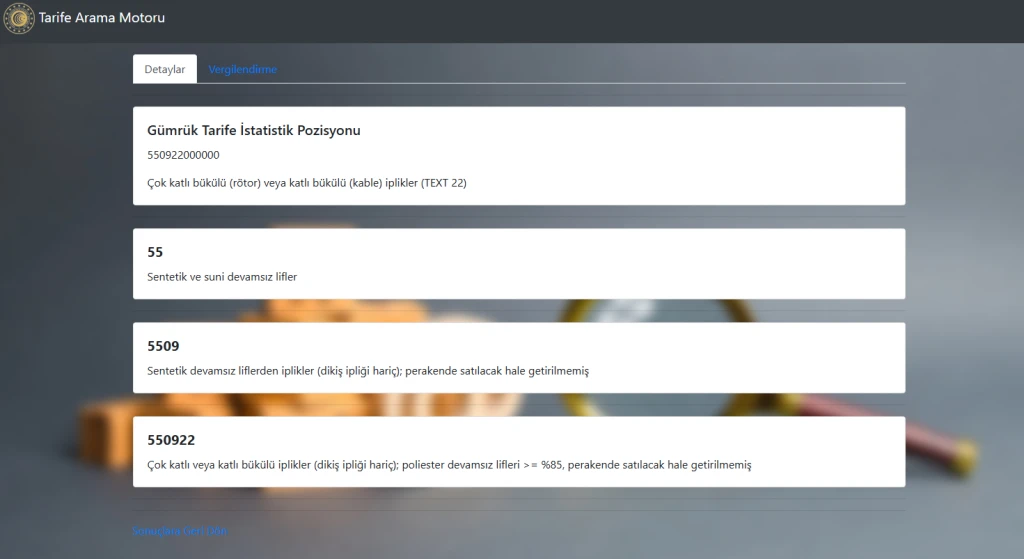
- Ticaret Bakanlığı Tarife Arama Motoru üzerinden (https://uygulama.gtb.gov.tr/TARA)
- GTIP ya da eşya adıyla arama yaptırılarak;
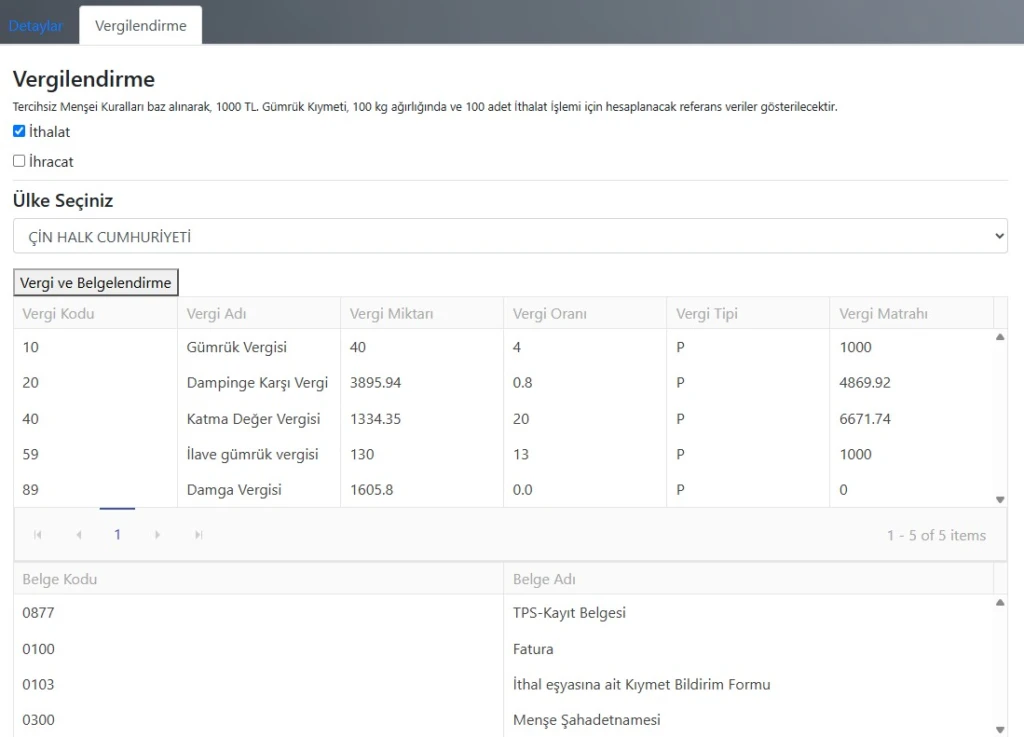
- Detaylar / Vergilendirme;
- Vergilendirme bölümünden;
- ithalat, ülke bilgileri girilerek;
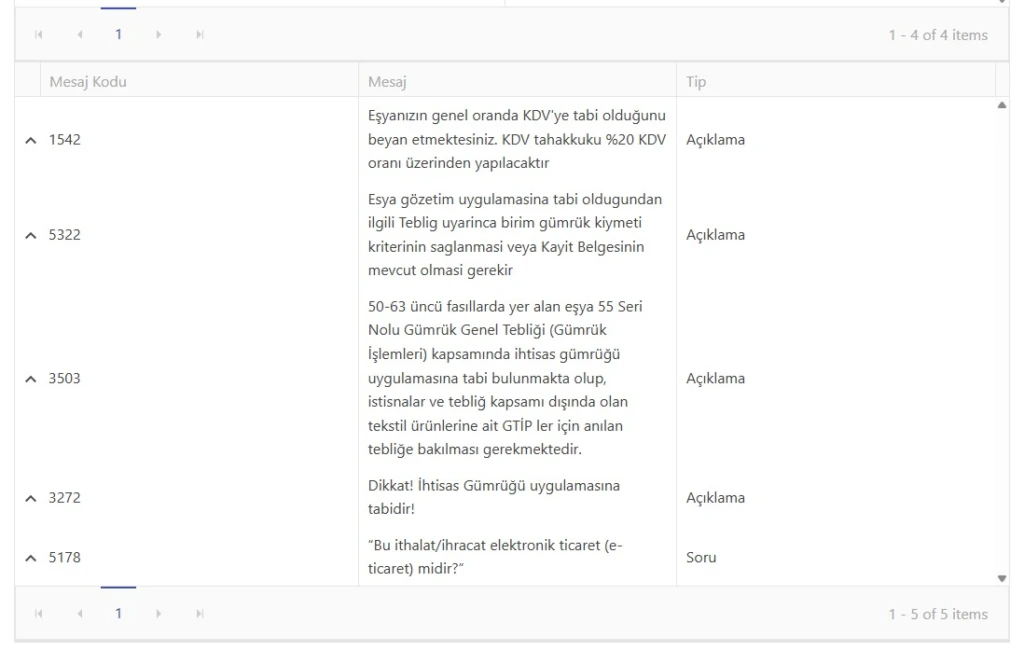
- Vergi ve Belgelendirme
alanı işaretlenerek sorgulanabilmektedir. Yapılan sorgulama sonucunu gelen bilgileri dayanaklarıyla birlikte teyit etmek yerinde olacaktır. Örnek sorgulamaya aşağıda yer verilmiştir.



Aşağıdaki hususların dikkate alınmasında fayda bulunmaktadır.
- Gözetim kapsamındaki mala ilişkin tevsik edilemeyen tutarlara uygulamada çoğunlukla gümrük beyannamesinin y.dışı ya da diğer satırlarında yer verilse de bu satırlardaki tutarın tamamı tevsik edilemeyen gider olmayabileceği gibi tevsik edilemeyen tutarlar bu satırlardan da ibaret olmayabilir. Kimi zaman da navlun ve sigorta harcamalarının fatura/poliçede yer alan tutarlardan daha yüksek bedellerle (bazen de yukarı yuvarlanarak) beyannamede yer verildiği görülmektedir. Bu nedenle, gözetime tabi mallarda gerekli tespitin, gümrük beyannamesi ile ithalata ilişkin belgelerin karşılaştırılması suretiyle yapılması gerekir.
- Yalnızca gözetime tabi mala ilişkin tevsik edilemeyen tutarın, korunma önlemi olarak uygulanan gümrük vergisinin ve/veya ek mali yükümlülüklerin, dampinge karşı verginin ve telafi edici vergilerin tespiti yeterli değildir. Bunların yanı sıra, söz konusu unsurlar nedeniyle KDV matrahında meydana gelen artışın da tespit edilerek indirilemeyecek KDV’nin hesaplanması gerekir (Bursa Vergi Dairesi Başkanlığının 19.09.2024 tarihli ve E-45404237-130[1-24-68]-230796 sayılı özelgesi).
- İlave gümrük vergisi ödenmiş olması ya da KKDF ödenmiş olması tek başına KDV indirimine engel değildir (Ankara Defterdarlığının 24.09.2024 tarihli ve E-84974990-130[KDV-1/i/29-2024/4]-543483 sayılı özelgesi, İstanbul Defterdarlığının 16.02.2026 tarihli ve E-39044742-130[Özelge]-220245 sayılı özelgesi). Ancak Gümrük beyannamesinde 20- Dampinge Karşı Vergi, 21- Sübvansiyona Karşı Vergi, 33- Antidamping KDV, 34- Ek mali yükümlülük adet, 38- Ek mali yükümlülük KDV, 39- Ek mali yükümlülük, 61- Telafi Edici Vergi türlerinden biri varsa söz konusu beyanname 7846 sayılı Cumhurbaşkanı Kararı kapsamındadır.
- Gümrük müşavirlerinin kullandığı bazı programlar eşya ve gümrük beyannamesi bazında yukarıda bahsi geçen unsurlarla birlikte indirilemeyecek KDV’yi hesaplayarak raporlayabilmektedir. Ancak bu hesaplamanın teyit edilmesi gerektiği göz ardı edilmemelidir.
- Söz konusu hesaplamanın, ithalat kaynaklı KDV’nin beyannameye aktarılmasından önce tamamlanması, olası vergi ziyaı ve cezalara muhatap olunması riskini azaltacaktır. Bu husus, KDV iadesi talebinde bulunacak mükellefler açısından büyük önem arz etmektedir.
8. 7846 Cumhurbaşkanı Kararı kapsamındaki indirilemeyecek KDV’nin akıbeti ve kayıt düzeni
Gider veya maliyet: KDVK’nın 58. maddesine göre; mükellefin vergiye tabi işlemleri üzerinden hesaplanan KDV ile mükellefçe indirilebilecek KDV, Gelir ve Kurumlar Vergisi matrahlarının tespitinde gider olarak kabul edilmez. (Bu maddenin mefhumu muhalifine göre, indirim konusu yapılamayan KDV’nin gider kaydedilmesi mümkün görünmektedir.)
VUK’un 262. maddesinin;
- Birinci fıkrasında; maliyet bedelinin, iktisadi bir kıymetin iktisap edilmesi veyahut değerinin artırılması münasebetiyle yapılan ödemelerle bunlara müteferri bilümum (ilişkili bütün) giderlerin toplamını ifade ettiği;
- İkinci fıkrasının (a) bendinde; iktisadi kıymetin iktisap edilmesi veya değerinin artırılması ile doğrudan ilgili; gümrük vergileri, gümrük komisyonları, yükleme, boşaltma, nakliye ve montaj giderlerinin maliyet bedeline dahil olduğu;
- Dördüncü fıkrasında; iktisadi kıymetin (emtia hariç) iktisap edilmesi veya değerinin artırılması ile ilgili olan özel tüketim vergisi, indirilemeyecek katma değer vergisi, banka ve sigorta muameleleri vergisi ile kaynak kullanımını destekleme fonunu maliyet bedeline ithal etmekte veya genel giderler arasında göstermekte mükelleflerin serbest oldukları,
ifade edilmiştir. Yukarıdaki hükümlerden 7846 Cumhurbaşkanı Kararı kapsamındaki ithalatlar sebebiyle indirim konusu yapılamayan KDV’nin;
- Emtiaya ilişkin olmaması halinde gider ya da maliyet konusunda mükelleflerin tercih hakları olduğu,
- Emtiaya ilişkin olması halinde ise (ihtiyaten) maliyete ilavesinin yerinde olacağı
anlaşılmaktadır.
VUK’un 262. maddesinin ikinci fıkrasında maliyete ilave edilmesi zorunlu olan unsurlar tek tek sayılmış, ancak indirilemeyecek KDV bu unsurlar arasında zikredilmemiştir. Mezkur maddenin dördüncü fıkrasında emtianın hariç tutulmuş olması, hükmün mefhumu muhalifinden hareketle, emtiada gider veya maliyet kaydetme konusunda bir seçimlik hakkın bulunmadığını göstermektedir. Ancak, bu zorunluluğun maliyet mi yoksa gider yönünde mi olduğu hususunda, farklı görüşler mevcuttur. Mezkur fıkranın madde içindeki yeri nedeniyle, ihtiyatlılık gereği bu tutarın maliyete ilave edilmesi yerinde bir yaklaşım olsa da, bu durum vergide belirlilik ilkesiyle örtüşmemektedir. (Maliyete dahil unsurlar hakkında detaylı bilgiye “Maliyet Bedeli” başlıklı çalışmamızdan ulaşabilirsiniz.)
Kayıt düzeni: KDVK’nın 54. maddesinde; KDV mükelleflerinin, tutulması mecburi defter kayıtlarını bu verginin hesaplanmasına ve kontrolüne imkan verecek şekilde düzenleyecekleri ve en az;
- Vergi konusu işlemlerin mahiyeti, vergisiz tutarları, hesaplanan vergi, indirilebilir vergi miktarları,
- Vergiden istisna edilen işlemlerin, indirim hakkı tanınan ve tanınmayanlara göre mahiyeti ve ayırımı ile hesaplanan indirilebilir vergi miktarı,
- İndirim konusu yapılamayacak işlemlerin niteliği ve bu işlemlerle ilgili vergi miktarları,
- Matrah ve indirim miktarlarındaki değişmelerle, ödenen, terkin edilen ve iade olunan vergiler
hususlarının açıkça gösterilmesinin şart olduğuna hükmedilmiştir. İndirim konusu yapılamayacak işlemlerin niteliği ve bu işlemlere ilişkin indirilemeyecek KDV’nin defter kayıtlarında gösterilmesi zorunlu olduğundan 7846 sayılı Karar kapsamında indirim konusu yapılamayan KDV’nin nitelikleri itibarıyla ayrı alt hesaplarda takip edilmesi yerinde olacaktır.
Beyanname: 7846 sayılı Cumhurbaşkanı Kararı uyarınca indirilemeyecek KDV’nin 1 No.lu KDV Beyannamesine dahil edilmemesi ve Katma Değer Vergisi Kanunu’nun (KDVK) 54. maddesine uygun şekilde muhasebeleştirilmesi gerektiği kanaatindeyiz. Doğrudan konumuzla ilgili olmasa da Dijital Vergi Dairesi üzerinden 13.04.2026 tarihinde yayımlanan 1 No.lu KDV Beyannamesinde 509- KKEG Nedeniyle İndirim Konusu Yapılan KDV Satırı Hakkında Duyuru da bu yaklaşımımızı desteklemektedir. (Ayrıca söz konusu düzenleme kapsamındaki gümrük beyannameleri ile indirime konu edilemeyen KDV beyannamelerinin ihtirazi kayıtla verilmesi konusunun da değerlendirilmesinde fayda bulunmaktadır.)
Diğer taraftan söz konusu KDV’nin; 1 No.lu KDV Beyannamesinin “İndirimler / Diğer İndirimler” bölümündeki “110-İthalde Ödenen KDV” satırında ve aynı zamanda “Matrah / Diğer İşlemler” bölümündeki “550-Diğerleri” satırında beyan edilmesi de mümkündür. Bu yöntemde KDV tutarı bir taraftan indirime, diğer taraftan da hesaplanan KDV’ye dahil edileceğinden beyanname sonucu değişmeyecektir. Ancak beyanın bu şekilde yapılması halinde, hem KDV hem de gelir/kurumlar vergisi yönünden iade talep eden mükelleflerin iade sürecinde aksaklıklar yaşayabileceği, risk analizi sebebiyle incelemeye girebilecekleri ya da izaha davet edilebilecekleri göz önünde bulundurulmalıdır.
Bir diğer önemli konu da sehven indirim konusu yapılan KDV’nin, 1 No.lu KDV Beyannamesinde düzeltme gerektirip gerektirmediği hususudur. Bildirim/rapor yükümlülüğü de dikkate alındığında esas olan, sehven indirim konusu yapılan dönemin ve bu düzeltme sonucunun sirayet ettiği tüm KDV beyannamelerinin düzeltilmesidir.
Buna karşın;
- 60 No.lu KDV Sirkülerinin 7.3 Bölümünde; düzeltme beyannamesinin verildiği dönemden en son vergilendirme dönemine ait KDV beyannamesine kadar, bu düzeltme neticesinde aradaki vergilendirme dönemlerinde ödenecek bir vergi çıkmaması kaydıyla, her bir dönem için ayrı ayrı düzeltme beyannamesi verilmesine gerek bulunmadığı; dolayısıyla bu tür durumlarda düzeltmenin yapıldığı vergilendirme dönemi ile en son vergilendirme dönemine ilişkin, düzeltme beyannamesi verilmesi yeterli olacağı ifade edilmiştir. (Ödeme çıkan dönem beyannamelerinin düzeltilmesinde VUK’un 371. maddesi-Pişmanlık ve Islah hükümlerinin gözden geçirilmesinde fayda bulunmaktadır.)
- İstanbul Vergi Dairesi Başkanlığının 02.07.2013 tarih ve 39044742-KDV.11-954 sayılı özelgesinde; iade talep eden mükelleflerin düzeltme beyannamesinin verildiği dönemden en son vergilendirme dönemine ait KDV beyannamesine kadar her bir dönem için ayrı ayrı düzeltme beyannamesi verilmesi gerektiği yönünde görüş vermiştir.
- KDV sehven indirim konusu yapılmamış olsaydı dahi ilgili ve sonraki dönem beyannamelerinin yine devir KDV ile sonuçlanacak olması karşısında; sehven indirim konusu yapılan bu KDV’nin, son dönem beyannamesindeki Matrah / Diğer İşlemler bölümünün 550-Diğerleri’ satırı üzerinden Hesaplanan KDV’ye eklenerek hatanın etkilerinin giderilebileceği görüşündeyiz. Ancak yukarıdaki özelge dikkate alındığında iade talep edilen dönemler için bu yöntemin uygulanmaması gerektiğini de belirtmemiz gerekir.
Sehven indirim konusu yapılan döneme ait beyanname ile devreden KDV durumuna göre sonraki dönem beyannamelerinin düzeltilmesi dışındaki yöntemlerin kullanılması halinde, bu hususun bildirim veya tasdik raporunda izah edilmesi gerektiği tabidir.
9. İthalde ödenen ve indirim konusu yapılmayan KDV’ye ilişkin bildirim ve tasdik raporu zorunluluğu
57 Seri No.lu KDVGUT ile 7846 sayılı Cumhurbaşkanı Kararı kapsamında ithalat yapan mükelleflere aşağıda belirtildiği üzere bildirim/tasdik raporu yükümlülüğü getirilmiştir. Tebliğin ilgili hükümleri 31.01.2026 tarihinde yürürlüğe girdiğinden ve öncesine ait ithalatlara dair özel bir belirleme yapılmadığından bildirime/tasdike konu ithalatların 31.01.2026 tarihi ve sonrasında gerçekleşenlerin bildirim/tasdik kapsamında olduğu görüşündeyiz.
Bildirim yükümlülüğü: Bu kapsamda ithalat yapan mükellefler, takvim yılının altışar aylık dönemleri itibarıyla ithalat bedeli 46 Sıra No.lu SMMM ve YMM Kanunu Genel Tebliğinin 3 üncü maddesinin birinci fıkrasının (a) bendinde belirlenen tutarı (2.600.000 TL) aşmayan ithalatlara ilişkin KDV’nin, işlemin yapıldığı döneme ait KDV beyannamesinde mezkur Karar kapsamında doğru bir şekilde indirim konusu yapılıp yapılmadığını altışar aylık dönemleri izleyen ayın sonuna kadar bağlı oldukları vergi dairesine bildirirler. 2026 01-06 Dönem aralığına ilişkin bildirim süresi 31.07.2026 tarihi olup, bu sürede uzatım yapılmamıştır.
Tebliğde bildirim ve rapor yükümlülüğü için “bu kapsamda ithalat yapan mükellefler” ifadesinden hareketle 7846 Cumhurbaşkanı Kararı kapsamında ithalat yapmayan mükelleflerin bildirim / rapor yükümlülüğü bulunmadığı görüşündeyiz.
KDVGUT’da YMM ile tam tasdik sözleşmesi bulunan mükelleflerin sınır altında kalan ithalat işlemleri için bildirim yapması gerektiğine dair net bir ifade bulunmamakla birlikte Gelir İdaresi Başkanlığının 29.07.2026 tarihli duyurusunda söz konusu mükelleflerin de bildirim yapmalarının zorunlu olduğu ifade edilmiştir. Her ne kadar Tebliğdeki kurgu bildirim veya rapor şeklinde olsa da bu Duyurudan hareketle, zorunlu olunmadığı halde özel amaçlı rapor ibraz edilmesi ya da tam tasdik raporunda açıklama yapılması halinin bildirim yükümlülüğünü kaldırmadığı anlaşılmaktadır. Mükerrer bilgi ve iş yüküne sebep olan bu uygulamanın gözden geçirilmesinde fayda bulunmaktadır.
Tebliğde bildirimin örneğine ya da içeriğine dair ayrıntı verilmemiş olmakla birlikte gümrük beyannamesi tarih ve numarası, indirim konusu yapılamayan KDV’nin matrah detayı (gözetim uygulaması kapsamında tevsik edilemeyen tutar ile buna ilişkin vergiler, koruma önlemi/dampinge karşı vergi/telafi edici vergi), indirim konusu yapılamayan KDV, indirim konusu yapılan KDV bilgilerine yer vermenin yeterli olacağı söylenebilir. Diğer taraftan aksine hüküm olmadığından sadece dönem ve bu kapsamda indirim konusu yapılmayan KDV’nin ile doğruluğunun bildirime konu edilmesinde de bir sakınca olmadığı söylenebilir. (Dijital Vergi Dairesinde söz konusu bildirime ilişkin özel bir alan bulunmayıp bu bildirimler Genel Amaçlı Dilekçe menüsünden yapılabilmektedir.)
Özel amaçlı rapor yükümlülüğü: Bu kapsamda ithalat yapan mükellefler, takvim yılının altışar aylık dönemleri itibarıyla ithalat bedelinin belirlenen tutarı (2.600.000 TL) aşması halinde, söz konusu uygulamalar nedeniyle ödenen KDV’nin, mezkur Karar kapsamında doğru bir şekilde indirim konusu yapılıp yapılmadığını altışar aylık dönemleri izleyen ayın sonuna kadar ibraz edilecek Özel Amaçlı YMM Raporu ile tevsik ederler. (YMM Tasdik Raporları elektronik ortamda gönderilmektedir.)
Genel itibariyle YMM tasdik raporlarının muhtevası 3568 sayılı Kanun Tebliğleriyle belirlenmekle birlikte bahse konu özel amaçlı rapor dispozisyonuna ilişkin hali hazırda bir belirleme yapılmamıştır. Limit altındaki ithalat işlemleri için de özel amaçlı rapor ibraz edilmesi mümkün olmasına karşın bahse konu Duyuru sebebiyle rapor ibrazının bildirim yükümlülüğünü kaldırmadığı söylenebilir.
(2026 01-06 Dönem aralığına ilişkin tasdik raporu ibraz süresi 31.07.2026 tarihi olmakla birlikte bu süre 27.07.2026 tarihli ve KDV-71/2026-1 sayılı KDV Sirküleri ile 31.08.2026 tarihine kadar uzatılmıştı.)
Tam Tasdik kapsamındaki mükelleflerin durumu: Mükellefin ithalatın yapıldığı yıl için süresinde düzenlenmiş tam tasdik sözleşmesinin bulunması ve düzenlenecek raporda 7846 sayılı Cumhurbaşkanı Kararı kapsamında gerçekleştirilen ithalata ilişkin ödenen KDV’nin indirim konusu yapılıp yapılmadığına yönelik açıklama bulunması halinde Özel Amaçlı YMM Raporu ibrazına gerek bulunmamaktadır.
- 18 Sıra No’lu SMMM ve YMM Kanunu Genel Tebliği’nin B/1 Bölümüne göre; gelir veya kurumlar vergisi beyannameleri ile eklerini yeminli mali müşavirlere tasdik ettirmek isteyen mükellefler, her, yıl Ocak ayı içinde (özel hesap dönemi uygulayan mükellefler özel hesap döneminin ilk ayı içinde) beyannameleri ile eklerini tasdik edecek yeminli mali müşavirlerle yıllık sözleşme düzenlemek zorundadırlar. Mezkur Tebliğin B/2 Bölümüne göre ise İşe yeni başlayan veya önceki sözleşmesi herhangi bir nedenle fesih edilen mükelleflerden beyannameleri ile eklerini tasdik ettirmek isteyenler işe başlama veya fesih tarihinden itibaren bir ay içinde yeminli mali müşavir ile sözleşme düzenleyeceklerdir.
KDVGUT’da ithalatın yapıldığı yıla ait tam tasdik sözleşmesinin süresinde düzenlenmiş olması şartı aranmaktadır. Bu nedenle, öteden beri faaliyette olan mükelleflerin YMM ile 2026 yılı sözleşmesini Ocak ayından sonra yapmaları veya 2027 yılı için sözleşme düzenlemeleri halinde 2026 yılı için söz konusu şart sağlanmış olmayacaktır.
- 18 Sıra No.lu SMMM ve YMM Kanunu Genel Tebliği’nin I/D Bölümüne göre; yeminli mali müşavirlerin yapacağı beyanname tasdikinin amacı, ödenmesi gereken gelir ya da kurumlar vergisinin doğruluğunu araştırmak, tespit etmek ve sağlamaktır.
- Yeminli Mali Müşavirlerin Tasdik Edecekleri Belgeler, Tasdik Konuları, Tasdike İlişkin Usul ve Esaslar Hakkında Yönetmeliğin 7. maddesine göre gelir ve kurumlar vergisi yönünden tasdikin kapsamı; yıllık gelir/kurumlar vergisi beyannamesi ve bunlara ekli mali tablolar, muhtasar beyannameler, özel/münferit beyannameler ile geçici vergi beyannameleridir.
İndirilemeyen KDV’nin maliyet/gider niteliği gelir/kurumlar vergisi matrahını ve mali tabloları etkilese de bu ilişkinin tam tasdik raporunda, ödenen KDV’nin, doğru bir şekilde indirim konusu yapılıp yapılmadığı konusunda açıklama zorunluluğu getirdiği söylenemez. Başka bir ifadeyle limit gözetmeksizin Yeminli Mali Müşavirin tanzim edeceği tam tasdik raporunda KDV indirimine ilişkin açıklama yapma zorunluluğu bulunmamaktadır. Buna karşın söz konusu tespit/açıklama konusunda sözleşme yapılması/tam tasdik sözleşmesine madde ilave edilmesi ya da Yeminli Mali Müşavirin bu yönde tercihte bulunması mümkündür.
Esas alınacak sınır: 46 Sıra No.lu SMMM ve YMM Kanunu Genel Tebliğinde söz konusu limit indirimli orana tabi teslim ve hizmetlerle ilgili KDV iadesine ilişkin olup 2.600.000 TL olarak belirlenmiştir. Bakanlıkça özel bir belirleme yapılmadığı sürece bu tutar artış olmaksızın devam edecektir. Ayrıca bildirim/rapor yükümlülüğünün tespiti, gümrük beyanı bazında değil altı aylık toplam ithalat bedeli (KDV matrahı) üzerinden yapılmalıdır.
Bildirime / Rapora konu ithalat bedeli: KDVGUT’da bildirim/rapor yükümlüğü için ithalat bedelinin dikkate alınması gerektiği ifade edilmiş olmasına karşın ithalat bedelinden ne anlaşılması gerektiği net bir şekilde belirtilmemiştir. Ancak Gelir İdaresi Başkanlığının 29.07.2026 tarihli Duyurusunda ithalat bedelinden amaçlananın “Gözetim uygulanması, korunma önlemleri uygulanması, haksız rekabetin önlenmesi hakkında ilgili mevzuatın uygulanması sonucu beyana esas olan KDV matrahı” olduğu anlaşılmaktadır.
10. Bildirim/Rapor yükümlülüğüne ilişkin ceza
213 sayılı Vergi Usul Kanununun,
- 148. maddesine göre; kamu idare ve müesseseleri, mükellefler veya mükelleflerle muamelede bulunan diğer gerçek ve tüzel kişiler, Maliye Bakanlığının veya vergi incelemesi yapmaya yetkili olanların isteyecekleri bilgileri vermeye mecburdurlar.
- 149. maddesine göre; kamu idare ve müesseseleri (Kamu hizmeti ifa eden kurum ve kuruluşlar dahil) ile gerçek ve tüzelkişiler vergilendirmeye ilişkin olaylarla ilgili olarak Maliye ve Gümrük Bakanlığı ve vergi dairesince kendilerinden yazı ile istenecek bilgileri belli fasılalarla ve devamlı olarak yazı ile vermeye mecburdurlar.
- Mükerrer 227. maddesinin;
- Birinci fıkrasının ikinci bendine göre; Maliye Bakanlığı Vergi kanunlarında yer alan muafiyet, istisna, yeniden değerleme, zarar mahsubu ve benzeri hükümlerden yararlanılmasını Maliye Bakanlığınca belirlenen şartlara uygun olarak yeminli mali müşavirlerce düzenlenmiş tasdik raporu ibraz edilmesi şartına bağlamaya yetkilidir.
- Üçüncü fıkrasına göre; 2 numaralı bent hükmüne göre yararlanılması yeminli mali müşavirlerce düzenlenmiş tasdik raporu ibrazı şartına bağlanan konularda, tasdik raporunun zamanında ibrazı şarttır. Şu kadar ki, tasdik raporunun zamanında ibraz edilmemesi halinde, mükellefe tebliğ edilmek şartı ile 60 günlük bir mühlet verilir. Tasdik raporunun bu süre içinde de ibraz edilmemesi halinde mükellefler tasdike konu haktan yararlanamazlar. Ancak, Maliye Bakanlığı tasdik raporlarının ibraz süresini iki aya kadar uzatmaya yetkilidir.
- Mükerrer 257. maddesinin birinci fıkrasının 4 üncü bendine Maliye Bakanlığı’na vergisel işlemlerin elektronik ortamda yürütülmesine ve iletilmesine dair usul ve esasları belirleme yetkisi verilmiştir.
- 353/11. maddesine göre; bu Kanunun mükerrer 227 nci maddesi uyarınca tasdik kapsamına alınan konularda yeminli mali müşavir tasdik raporunun aynı maddenin üçüncü fıkrasının birinci cümlesinde belirtilen sürede ibraz edilmemesi durumunda, tasdik raporu ibraz şartı getirilen mükellef adına 50.000 (400.000) Türk lirasından az ve 500.000 (4.000.000) Türk lirasından fazla olmamak üzere, yararlanılması tasdik raporunun ibrazı şartına bağlanan tutarın %5’i nispetinde özel usulsüzlük cezası kesilir.
- Mükerrer 355. maddesine göre; bu Kanunun 86,148,149,150, mükerrer 242, 256 ve 257 nci maddelerinde yer alan zorunluluklar ile mükerrer 257 nci maddesi ve Gelir Vergisi Kanununun 98/A maddesi uyarınca getirilen zorunluluklara uymayan (Kamu idare ve müesseselerinde bilgi verme görevini yerine getirmeyen yöneticiler dahil)
- Birinci sınıf tüccarlar ile serbest meslek erbabı hakkında 2026 yılı için 35.000 TL,
- İkinci sınıf tüccarlar, defter tutan çiftçiler ile kazancı basit usulde tespit edilenler hakkında 2026 yılı için 17.000 TL,
- Yukarıdaki bentlerde yazılı bulunanlar dışında kalanlar hakkında 2026 yılı için 8.700 TL,
Özel usulsüzlük cezası kesilir.
Yukarıdaki hükümler gereği, 57 No.lu KDVGUT’da düzenlenen bildirim yükümlülüğünün süresinde yerine getirilmemesi halinde, VUK’un mükerrer 355/1. maddesi kapsamında özel usulsüzlük cezası uygulanabilir. Diğer taraftan üst bölümde de belirtildiği üzere Tebliğde “işlemin yapıldığı döneme ait KDV beyannamesinde mezkur Karar kapsamında doğru bir şekilde indirim konusu yapılıp yapılmadığını … bildirirler” ifadesinden başka muhteviyat belirlenmediğinden indirilemeyecek KDV tutarı ve dönemi ile doğruluğu dışında bilgi verilmemesi halinin cezaya sebebiyet vermemesi gerektiği kanaatindeyiz.
İndirilemeyecek KDV’ye ilişkin aranan YMM tasdik raporunun ibraz edilmemesi/süresinden sonra ibraz edilmesi nedeniyle VUK’un 353/11. maddesi kapsamında ceza uygulanması gerektiği yönündeki görüşe; VUK’un mükerrer 227. maddesinde Bakanlığa sadece muafiyet, istisna, yeniden değerleme, zarar mahsubu ve benzeri hükümlerden yararlanılması konularında yetki verildiği, VUK’un 353/11. maddesinin de söz konusu yükümlülüğün yerine süresinde getirilmemesine ilişkin olduğu, 57 No.lu KDVGUT ile getirilen yükümlülüğün bu kapsamda sayılamayacağı, zira raporun amacının yalnızca KDV indirimini doğrulamak olduğu ve ibraz edilmemesinin KDV indirimini engellemediği gerekçeleriyle katılmamaktayız.
Söz konusu tasdik raporunun ibraz edilmemesi halinde ceza uygulanamayacağı yönündeki kanaatimiz, yalnızca VUK’un mükerrer 353/11. maddesi kapsamıyla sınırlı değildir. Öte yandan bu raporların süre uzatımını konu alan KDV-71/2026-1 sayılı Sirkülerde; ibraz süresinin VUK’un mükerrer 227. maddesine istinaden uzatıldığının ifade edilmesi, İdarenin bu hususta farklı bir görüş benimseyebileceği yönünde emareler barındırmaktadır. Ancak bu gerekçeyle kesilecek cezaların, Anayasa’nın 38. maddesinde düzenlenen ‘Suç ve Cezaların Kanuniliği’ ilkesi ile 73. maddesinde düzenlenen ‘Verginin Kanuniliği’ ilkesiyle bağdaşmayacağı açıktır.
Ayrıca Karar kapsamında indirilemeyecek KDV’nin sehven indirim konusu yapılması halinde devreden KDV durumuna göre vergi ziyaı cezası, gecikme faizi ve gecikme zammına muhatap olunabileceği de dikkate alınmalıdır.
Sonuç ve Değerlendirme
24.11.2023 tarihinde yürürlüğe giren 7846 sayılı Cumhurbaşkanı Kararı ile; gözetime tabi malın belgelendirilemeyen bedelleri, korunma önlemi olarak uygulanan gümrük vergileri/ek mali mükellefiyetler ile dampinge karşı vergi ve telafi edici vergiler ve bütün bu unsurlar üzerinden alınan her türlü vergi, resim, harç ve paylar dolayısıyla ödenen KDV’nin indirim hakkı kaldırılmıştır. 31.01.2026 tarihinde yürürlüğe giren 57 Seri No.lu KDVGUT ile de söz konusu indirim konusu yapılamayacak KDV’ye ilişkin olarak mükelleflere bildirimde bulunma ve tasdik raporu ibraz etme yükümlülüğü getirilmiştir.
Ticaret Bakanlığı Tarife Arama Motoru üzerinden ithal edilen eşyaya ilişkin vergisel yükümlülüklere ulaşılabilmesine karşın, gözetim uygulaması kapsamında indirim konusu yapılamayacak KDV ancak gümrük beyannamesi ile beyana esas belgelerin karşılaştırılması suretiyle tespit edilebilir. Eşyanın gözetim uygulamasına tabi olması tek başına KDV indirimine engel teşkil etmez. Esas olan, tevsik edilemeyen tutarlar ile bu tutarlar üzerinden alınan vergi ve yükümlülükler toplamının yol açtığı KDV artışının belirlenmesidir. Söz konusu tevsik edilemeyen tutarın referans kıymet veya götürü navlun/sigorta beyanından kaynaklanması durumu da KDV’nin indirim konusu yapılmasına imkân vermemektedir.
Karar kapsamındaki indirilemeyecek KDV’nin emtiaya ilişkin olmaması halinde gider ya da maliyet tercihe bağlıdır. Ancak söz konusu KDV, emtiaya ilişkinse maliyete ilave etmek daha ihtiyatlı bir yaklaşım olacaktır.
Söz konusu KDV’ye 1 No.lu KDV Beyannamesinde yer verilmemesi daha uygun olup, resmi kayıtların Kanunda belirlenen kayıt düzeni şartlarını taşıması gerekmektedir.
Karar kapsamındaki KDV’nin sehven indirim konusu yapılması vergi ziyaına ve buna bağlı cezalara neden olabilir. Bu nedenle tespit ve hesaplamaların titizlikle ve beyan aşamasından önce tamamlanması büyük önem arz eder. Bu aşamada gümrük beyanını yapan ilgili gümrük müşavirinden destek alınması yerinde olacaktır. Sehven indirim konusu yapılan KDV’nin sirayet ettiği dönem beyannamelerinin düzeltilmesi esas olmakla birlikte devir KDV’nin yeterli olması halinde farklı yöntemler kullanılabilir. Ancak ilgili dönemlerde KDV iade talebi varsa İdari yaklaşımın beyannamenin düzeltilmesini yönünde olduğu dikkate alınmalıdır.
Altışar aylık dönemler içinde Karar kapsamındaki ithalatlara ait KDV matrahlarının 46 Sıra No.lu SMMM ve YMM Kanunu Genel Tebliğinde belirlenen limitin (2.600.000 TL’nin) altında kalması halinde işlemin yapıldığı dönemde indirim doğruluğuna ilişkin bildirim, limiti aşması halinde ise YMM Özel Amaçlı Rapor (ÖAR) ibrazı gerekmektedir. Bu kapsamda ithalatı bulunmayanların bildirim yapma zorunluluğu olmadığı kanaatindeyiz.
Mükellefin ithalatın yapıldığı yıl için süresinde düzenlenmiş tam tasdik sözleşmesinin bulunması ve raporda Karar kapsamındaki ithalata ilişkin ödenen KDV’nin indirimine ilişkin açıklama yapılması halinde ÖAR ibrazına gerek yoktur. Diğer taraftan 3568 sayılı Kanun düzenlemelerine göre limit gözetmeksizin YMM’nin tam tasdik raporunda YMM’nin bu kapsamda açıklama yapma yükümlülüğü bulunmamaktadır. Ancak sözleşme yapılması/tasdik sözleşmesine ilave yapılması ya da YMM’nin tercihiyle tasdik raporunda açıklama yapılması mümkün görünmektedir.
Bildirim, altışar aylık dönemleri izleyen ayın sonuna kadar yapılır. ÖAR ise yine bu süre içinde ibraz edilir. (2026 yılının ilk altı ayına ilişkin ÖAR ibraz süresi 31.08.2026 tarihine uzatılmışken bildirim süresinde uzama olmamıştır.) Hali hazırda Dijital Vergi Dairesinde bildirime dair özel bir alan bulunmamakta olup bu bildirim genel amaçlı dilekçe seçeneği üzerinden gönderilebilmektedir.
Bilindiği üzere 1 No.lu KDV Beyannameleri ertesi ayın 28.günü sonunda kadar verilebilmektedir. Bu sebeple bildirim/rapor ibrazına ilişkin sürenin oldukça kısa olduğu (özellikle altıncı ay için) ve bu sürenin genel itibariyle (Tebliği ile) uzatılmasının gerektiği göz ardı edilmemelidir.
Mevcut düzenlemelerde gerek bildirim gerekse tasdik raporunun muhteviyatına yer verilmemiştir. GİB’in 29.07.2026 tarihli duyurusundan, Tebliğ kapsamındaki zorunluluk haricinde tercihen ÖAR ibrazı ya da tam tasdik raporunda açıklama yapılaması halinin bildirim yükümlülüğünü ortadan kaldırmadığı anlaşılmaktadır. Mükerrer bilgi ve iş yüküne sebep olan bu uygulamanın düzeltilmesinde fayda bulunmaktadır.
Bildirim yükümlülüğünün süresinde yerine getirilmemesi halinde, VUK’un mükerrer 355/1. maddesi kapsamında özel usulsüzlük cezası uygulanabilir. Buna karşın, 57 seri No.lu KDVGUT’da belirtilen tasdik raporunun ibraz edilmemesi durumunda, mükellefin muafiyet, istisna, yeniden değerleme ve zarar mahsubu gibi haklardan mahrum kalmayacağı ortadadır. Zira Bakanlığa verilen yetkinin bu sayılanlarla sınırlı olduğu açıktır. Ayrıca tasdik raporu ibrazının KDV indirimine bir etkisi de bulunmadığından, VUK’un mükerrer 227 ve 353/11. maddelerinin lafzına dayanılarak mükellefe ceza kesilemeyeceği kanaatindeyiz.
İlgili bakanlıklar (Hazine ve Maliye Bakanlığı ile Ticaret Bakanlığı) ve bunlara bağlı birimler (GİB, VDK ve Gümrükler Genel Müdürlüğü), teknolojiyi yoğun olarak kullanan ve güçlü dijital altyapılara sahip kurumlardır. Gümrük ve vergi işlemlerinin neredeyse tamamının elektronik sistemler üzerinden yürütüldüğü de aşikârdır. Bu kurumlar nezdinde, indirim konusu yapılamayacak KDV matrahı ile KDV tutarının tespitini ve raporlamasını sağlayacak nitelikte bir sistem kurulması, KDV beyannamelerinin en az hatayla düzenlenmesine ve etkin kontrolüne imkân sağlayacaktır. Bu doğrultuda, ilk etapta gümrük beyannamelerinde indirim konusu yapılamayacak KDV matrahı ve KDV tutarı için ayrı bir satır açılması (ayrı vergi kodu tanımlanması) yönünde sistemsel bir düzenlemeye gidilmesi büyük önem taşımaktadır. Diğer taraftan belirttiğimiz şekilde işlem tesis edilmesi halinde ayrıca bir bildirim gereği de ortadan kalkacaktır.
KDV dahil ithalatta vergilendirme işlemleri Gümrük Kanunu kapsamında yürütülmekte olup; yerli üreticiyi korumak, haksız rekabeti engellemek ve vergi kaybını önlemek adına ithalata ilişkin tedbirlerin alınması olağandır. Bununla birlikte söz konusu düzenleme, verginin kanuniliği ilkesine yönelik tartışmalar barındırmasının yanı sıra KDV’nin temel işleyiş mekanizmasına da aykırılık oluşturmaktadır. Nitekim bu malların doğrudan ya da imalatta kullanılarak ihraç edilmesi veya iade hakkı doğuran diğer istisna işlemlere konu edilmesinin mükellef üzerinde neden olacağı olumsuz etkiler göz ardı edilmemelidir.
Bu çalışmamızda bilgi ve tecrübelerini bizlerden esirgemeyen Gümrük Müşaviri Sayın Mehmet Kaplan’a katkılarından dolayı teşekkürlerimizi sunarız.
Kaynakça
— 3065 sayılı Katma Değer Vergisi Kanunu
— Katma Değer Vergisi Genel Uygulama Tebliği
— 213 sayılı Vergi Usul Kanunu
— 3568 sayılı Serbest Muhasebeci Mali Müşavirlik ve Yeminli Mali Müşavirlik Kanunu
— 7846 sayılı Cumhurbaşkanı Kararı
— 8000 sayılı Cumhurbaşkanı Kararı
— 18 Sıra No.lu SM, SMMM ve YMM Kanunu Genel Tebliği
— 46 Sıra No.lu SM, SMMM ve YMM Kanunu Genel Tebliği
— Danıştay 7.Dairesi 2022/505 E. , 2022/5688 K.
— Gümrükler Genel Müdürlüğü 2021/27 No.lu Genelgesi (Sayı : E-85593407-010.06.01-00067665363)
— 27.07.2026 Tarihli ve KDV-71/2026-1 sayılı KDV sirküleri
— Kocaeli Defterdarlığının 28.04.2025 tarihli ve E-97726449-130-73362 sayılı özelgesi
— İzmir Defterdarlığının 11.10.2024 tarihli ve E-21152195-130[99-2024.6951]-616387 sayılı özelgesi
— Bursa Vergi Dairesi Başkanlığının 19.09.2024 tarihli ve 45404237-130[1-24-68]-230796 sayılı özelgesi
— İstanbul Defterdarlığının 16.02.2026 tarihli ve E-39044742-130[Özelge]-220245 sayılı özelgesi
— İstanbul Vergi Dairesi Başkanlığının 02.07.2013 tarih ve 39044742-KDV.11-954 sayılı özelgesi
— Beyanname Düzenleme Programı; KDV1_45
— Ticaret Bakanlığı Gümrük Rehberleri;
https://gumrukrehberi.gov.tr/kategori/ticari-slemler/thalat-rehberi; https://gumrukrehberi.gov.tr/kategori/ticari-slemler/thalat-rehberi;
https://gumrukrehberi.gov.tr/kategori/ticari-slemler/blge-sistemi-hakkinda
— Ticaret Bakanlığı Tarife Arama Motoru (https://uygulama.gtb.gov.tr/TARA)
— Zeki Gündüz, İthalatta gözetim farkı için ödeyip indiremeyeceğiniz KDV için iki farklı ihtirazi kayıt, 24.08.2026