Mahmut ESEN
E. Mülkiye Başmüfettişi
[email protected]
Özet: Çevre, Şehircilik ve İklim Değişikliği Bakanlığınca hazırlanmış “2025 Yılı Mahalli İdareler Genel Faaliyet Raporu” başta olmak üzere; “2025 Yılı Cumhurbaşkanlığı Strateji ve Bütçe Başkanlığı Genel Yönetim Faaliyet Raporu”, Sayıştay‘ın ( Eylül 2026 de TBMM’ne sunduğu) “2025 Yılı Faaliyet Genel Değerlendirme Raporu” ve “2025 Yılı Dış Denetim Genel Değerlendirme Raporu” ile “2025 Yılı Mali İstatistikleri Değerlendirme Raporu” vb. raporlara dayanılarak; belediyelerimizin 2025 yılı itibarıyla genel faaliyetleri, bütçe gerçekleşmeleri, mali vb. durumları incelenmekte, raporlarda sözü edilen hata/noksanlık/yolsuzluk alanlarına yer verilmekte, Sayıştay bulgularının yasal gereklerinin yapılmaması sonucu yıllık olarak düzenlenen Sayıştay raporlarının bilinenleri yinelemekten öteye geçmediğine ve yolsuzluk alanlarının kanıksanmasına katkı sağlayacağına, Ekim 2024 tarihinden bu yana CHP’li belediyelere yönelik “yolsuzluk ve rüşvet” adı altında yapılan 43 belediyeyi kapsamış olan adli operasyonlarda İçişleri Bakanlığı, Sayıştay Başkanlığının Anayasal yetkilerine karşın geri planda kaldıklarına ve bu suretle yolsuzluk mücadele işinin neredeyse sadece C. Savcılarına havale edildiğine ve bu durumun kamu hizmetlerinin verilmesinde güçlüklere yol açtığına dikkat çekilmekte, sorunlara ilişkin bazı çözüm önerilerimiz sunulmaktadır.
Belediyelerimizin (önceki yıllara ait verilerle karşılaştırmalı olarak) genel mali durum/gidişatları konusunda kamuoyunun bilgilendirilmesi için ipuçları verilmesi amaçlanmaktadır.
Anahtar Sözcükler: Belediye, Sayıştay, İçişleri Bakanlığı, Genel faaliyet raporu, Denetim, Yolsuzluk.
I-GİRİŞ
5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanununun 41. maddesi uyarınca; kamu idarelerinin üst yöneticileri ve harcama yetkililerince, birimlerinin yıllık faaliyetlerini yansıtmak üzere, kullandıkları kaynakları, bütçe gerçekleşmelerini, mali durum vb. bilgileri içeren (yıllık) faaliyet raporu hazırlanması ve kamuoyuna da açıklanması gerekmektedir.
Mahalli idarelerce hazırlanan idare faaliyet raporlarının bir örneği Çevre, Şehircilik ve İklim Değişikliği Bakanlığına gönderilir. Çevre, Şehircilik ve İklim Değişikliği Bakanlığı bu raporları esas alarak, kendi değerlendirmelerini de içeren, mahalli idareler genel faaliyet raporunu hazırlar ve kamuoyuna açıklar. Raporun birer örneğini Sayıştay Başkanlığına ve Cumhurbaşkanlığı Strateji ve Bütçe Başkanlığı gönderir.
Sayıştay; mahallî idareler genel faaliyet raporunu, Cumhurbaşkanlığı Strateji ve Bütçe Başkanlığı hazırlanmış genel faaliyet raporunu ve harcama sonrası ilgili birimlerde yaptığı dış denetimlerinin sonuçlarını dikkate alarak görüşleriyle birlikte TBMM sunar.
Anılan yasa kuralı uyarınca Sayıştay tarafından hazırlanmış olan “2025 Yılı Faaliyet Genel Değerlendirme Raporu” ve “2025 yılı Dış Denetim Genel Değerlendirme Raporu” ile 2025 Yılı Mali İstatistikleri Değerlendirme Raporu”, Eylül 2026’ de TBMM’ye sunulmuştur.
Bu yazımızda “2025 Yılı Mahalli İdareler Genel Faaliyet Raporu” ve “Cumhurbaşkanlığı Strateji ve Bütçe Başkanlığı 2025 Yılı Genel Faaliyet Raporu” ile Sayıştay’ın sözü edilen diğer değerlendirme raporlarında yer alan belediye yönetimlerini ilgilendiren önemli gördüğümüz konulara değinilecektir.
II-BELEDİYELERE İLİŞKİN GENEL BİLGİLER
A-Belediye Sayıları
Ülkemizde 2010 yılı sonu itibarıyla 2.950 olan belediye sayısı; 12.11.2012 gün ve 6360 sayılı Kanunla getirilmiş düzenlemeyle (1.554) adet belediyenin tüzel kişiliği kaldırılması sonucu 1.396’ ya düşmüş, böylelikle belediye sayılarında %53 oranında azalma olmuştur.
Kaldırılan/yeni kurulan belediyelerle birlikte 2025 yılı sonu itibarıyla halen 1.407 belediye yönetimi bulunmaktadır.
Mevcut belediyelerimizin 30’u büyükşehir, 51’i il, 519’u büyükşehir ilçe, 403 ‘ü ilçe ve 404’ü ise belde belediyesi statüsündedir.
Nüfusu 10.000’in altındaki belediye sayısı 717 olup toplam belediye sayısına oranı %51’dir. Nüfusu 10.000 altındaki belediyelerden 314’inin büyükşehir ilçe/ilçe belediyesi olduğu görülmektedir.
Nüfusu 100.000’in üzerinde 251 belediye bulunmaktadır.
Ülkemizdeki toplam nüfusunun (86.092.168) %78,2’si büyükşehir belediyesi, %17,7’si diğer belediye, %4,9’u ise köy sınırları içinde yaşamaktadır.
Belediyelere bağlı (İSKİ/ASKİ/EGO vb.) ve ayrı bir tüzel kişiliğe sahip 33 idare bulunmaktadır. Sözü edilen bağlı idareler; sayılarının azlığı ve inceleme kolaylığı nedeniyle istihdam edilen personel konusu hariç bu yazımızda kapsam dışında bırakılmıştır.
B-Belediye Görevlileri
2024 yılı mahalli idareler genel seçim sonuçlarına göre; 1.407 belediye başkanlığından 78’i (%5,5); 25.054 belediye meclis üyesinden 2.961’i (%11,8) kadınlar tarafından kazanılmıştır. Bir önceki seçim sonuçlarına göre kadın belediye başkanı ve belediye meclis üye sayılarında yeterli olmamakla birlikte önemli artışlar olmuştur. Kadın belediye başkan sayısı %90, kadın belediye meclis üyesi sayısı ise %30 oranında artmıştır.
2025 yılı sonu itibarıyla (bağlı idarelerle birlikte) belediyelerde; 136.675 memur, 7.854 sözleşmeli, 23.538 sürekli işçi, 3.718 geçici işçi statüsünde olmak üzere toplam 171.785 personel istihdam edilmiştir.
(Mahalli İdareler: 2025: 55)
Diğer yandan 2017 yılı sonu itibarıyla belediyelerde personel hizmeti satın alma yöntemiyle (taşeron işçi olarak) istihdam edilen (bağlı idareler dahil) toplam 336.257 personelin büyük bölümü; 696 sayılı KHK göre, belediye şirketlerindeki sürekli işçi kadrolarına geçirilmiştir. Bu yüzden yeni işe alınanlarla birlikte, BİT çalışan sürekli işçilerin sayısı (yıl sonları itibarıyla) 2018’de 472.935 ’e, 2019’da 474.536’ ya ve 2020’ de 494.329’ a, 2021’de 527.672’ye, 2022 yılında 564.694’e, 2023 yılında 614.119’a ve 2024 yılında 629.686’ya, 2025 yılında 660.438’e yükselmiştir.
Buna karşılık (BİT’ler hariç) belediyeler ve bağlı idarelerinde doğrudan istihdam edilen personel sayılarında ise (2022 yılındaki 6.116 kişilik artış dışında) yıllar itibarıyla sürekli azalışlar olmuştur. Nitekim; 2016 yılında 207.358 olan personel sayısında; 2017 yılında (418), 2018 yılında (6.970), 2019 yılında 5.212, 2020 yılında (2.934), 2021 yılında (3.406), 2023 yılında (10.254) ve 2024 yılında 5.348, 2025 yılında ise 5.534 kişi eksilmiştir. 2022 yılı hariç diğer yıllarda istihdam edilmiş personel sayısı 2016 yılındaki personel sayısının altında kalmıştır.
Diğer yandan kamu sektöründe (tüm kamu idarelerinde) 2025 yılı sonu itibarıyla çalışanların toplam sayıları 5.342.254’ e ulaşmıştır.
Kamu sektöründe istihdam edilenlerden kadroluların (%3,9 u), sözleşmelilerin (%1,7’si), (BİT çalışanlarıyla birlikte) sürekli işçilerin (%56’sı ) ve geçici işçilerin ( %9,3 ü ) belediyeler/bağlısı idarelerde çalışanlardır.
Belediye, bağlı idareler ve BİT’lerde toplam 818.351 personel istihdam edilmektedir. BİT’lerde çalıştırılanların toplam personele oranının %78,3 seviyesine ulaştığı görülmektedir.
Belediye ve bağlı idarelerindeki çalışan on kişiden sekizinin şirket personeli olduğu anlaşılmaktadır.
(Kamu İstihdam Sayıları: 2025)
III-BELEDİYELERİN BÜTÇE GERÇEKLEŞMELERİ
A-Bütçe Dengesi
— 2016 yılında 91,2 milyar TL olarak oluşmuş belediyelerin birleşik bütçe giderleri;
— 2017 yılında (%22,8) oranında artışla 112 milyar TL,
— 2018 yılında (%17,8) oranında artışla 132 milyar TL,
— 2019 yılında ise (-%6,6) oranında düşme ile 123,3 milyar TL,
— 2020 yılında (%9,1) oranında artış ile 134.5 milyar TL ,
— 2021 yılında (%36,7) oranında artış ile 183,9 milyar TL,
— 2022 yılında (%116) artışla 397, 4 milyar TL ,
— 2023 yılında (%93,4) artışla 768,8 milyar TL,
— 2024 yılında (%67,3) artışla 1,286 trilyon TL
— 2025 yılında ise (%34,9) artışla 1,735 trilyon TL olarak gerçekleşmiştir.
2016 yılında 80,9 milyar TL olarak oluşmuş belediyelerin birleşik bütçe gelirleri;
— 2017 yılında (%19,9) artışla 97,1 milyar TL,
— 2018 yılında (14,2) oranında artarak 110,2 milyar TL,
— 2019 yılında (%4,1) oranında artışla 115,5 milyar TL,
— 2020 yılında ise (%18,4) oranında artışla 136,7 milyar TL,
— 2021 yılında (%40,5) artış oranı ile 192,1 milyar TL,
— 2022 yılında (%94) artış oranı ile 372,7 milyar TL,
— 2023 yılında (%83) artış oranı ile 682,3 milyar TL,
— 2024 yılında (%62,7) artış oranı ile 1,109 trilyon TL ,
— 2025 yılında ise (%54) artış oranı ile 1,711 trilyon TL olarak gerçekleşmiştir.
Belediyelerimiz;
— 2016 yılında 10,3 milyar TL,
— 2017 yılında 14,9 milyar TL,
— 2018 yılında 21,1 milyar TL,
— 2019 yılında 7,8 milyar TL bütçe açığı vermiştir. Bu tablo/gidişat 2020 yılından itibaren bir süre olumlu yönde değişmeye başlamış; belediyelerimizde 2020 yılında 2,2 milyar TL, 2021 yılında ise 8,2 milyar TL bütçe fazlalığı gerçekleşmiştir. Ancak 2022 yılında itibaren yeniden başa dönülmüş, açık verilmeye devam edilmiştir. 2022 yılında 24,7 milyar TL, 2023 yılındaki bütçe açığı 86,5 milyar TL ve 2024 yılında 176,1 milyar TL, 2025 yılında ise 23,9 milyar TL bütçe açığı olmuştur.
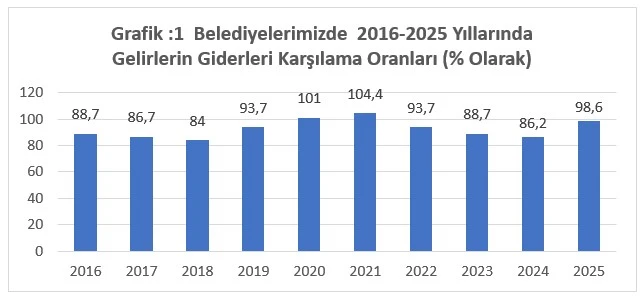
Böylelikle; 2015-2025 yıllarında konsolide bütçe gelirlerinin giderleri karşılama oranlarının:
— 2015 yılında %97,8,
— 2016 yılında %88,7,
— 2017 yılında %86,7’ye,
— 2018 yılında ise %84,
— 2019 yılında %93,7’ ye
— 2020 yılında %101,
— 2021 yılında ise %104,4,
— 2022 yılında %93,7,
— 2023 yılında %88,7,
— 2024 yılında %86,2,
— 2025 yılında ise %98,6 olduğu;
— 2020 ve 2021 yılları hariç 10 yıllık süreçte belediye gelirlerinin giderleri karşılayamadığı;
Görülmektedir. (Grafik:1)
Belediye bütçe gelirlerindeki en büyük payın; merkezi yönetim bütçe gelirlerinden alınan payları da içeren faizler, paylar ve cezalar gelirleri kalemi olduğu görülmektedir. Nitekim bu kalem tek başına 2025 yılı toplam bütçe gelirlerinin %73,6’sını oluşturmuştur.
(SBB; 2025: 174-175)
B-Bütçe Giderleri
Belediyelerin ekonomik sınıflandırmaya göre 2016-2025 yıllarına ait birleşik gider miktarları, giderlerin bir önceki yıla göre değişim oranlarına yazı eki Tablo 1’de yer verilmiştir.
— 2016 yılında 91,2 milyar TL olarak oluşmuş birleşik bütçe giderleri;
— 2017 yılında (%22,8) artışla 112 milyar TL,
— 2018 yılında ise (%17,8) oranında artışla 132 milyar TL,
— 2019 yılında ise 8.655 milyar TL (-%,6) azalışla 123 milyar TL,
— 2020 yılında ise %9,1 artışla 134,5 milyar TL,
— 2021 yılında %36,7 oranında artışla 183,9 milyar TL ,
— 2022 yılında %116 artışla 379,4 milyar TL,
— 2023 yılında %93,4 artışla 768,8 milyar TL,
— 2024 yılında %67,3 artışla 1,286 trilyon TL,
— 2025 yılında da %34,9 artışla 1,735 trilyon TL olarak gerçekleşmiştir. (Grafik:2)
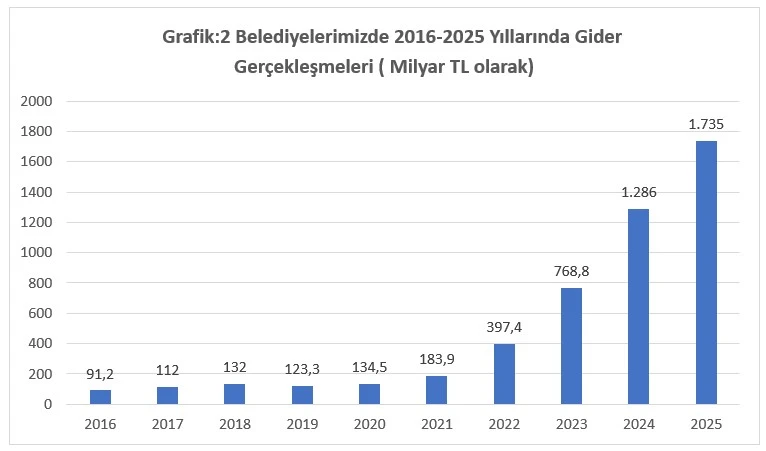
Önceki yıllarda yer yer TÜİK tarafından açıklanan 2003=100 Temel Yıllı Tüketici Fiyatları Endeksinin de üzerinde ciddi oranda bir artış kaydedilmiş bütçe giderlerinin 2019 yılında bir önceki yıla göre %6,6 oranında azaldığı, 2020 yılından itibaren tekrar artışa geçtiği görülmektedir.
2021 yılında bir önceki yıla göre bütçe giderleri içinde oran itibarıyla en büyük artışlar; %57 oranı ile sermaye giderlerinde, %47 oranı ile cari transferlerde ve 37,1 mal ve hizmet alım giderlerinde gerçekleşmiştir.
2022 yılında bir önceki yıla göre bütçe giderleri içinde oran itibarıyla en büyük artışlar; %161,8 oranı ile sermaye giderlerinde, %121,5 oranı ile cari transferlerde ve %110 oranı ile mal ve hizmet alım giderlerinde olmuştur.
2023 yılında bir önceki yıla göre bütçe giderleri içinde oran itibarıyla en büyük artışlar; %105 oranı ile personel giderlerinde, %100 artışla mal ve hizmet alım giderlerinde, %87,7 oranı ile sermaye giderlerinde kaydedilmiştir.
2024 yılında bir önceki yıla göre bütçe giderleri içinde orana göre en büyük artışlar; %178 oranı ile faiz giderleri, %140 oranı ile borç verme, %95 oranı ile sermaye giderleri ve %95 oranı ile personel giderlerinde gerçekleşmiştir.
2025 yılında bir önceki yıla göre bütçe giderleri içinde en oran itibarıyla büyük artışlar; %76 oranı ile sermaye transferleri, %66 oranı ile cari transferler, %48,3 oranı ile mal ve hizmet alım giderlerinde olmuştur.
2016-2025 yılları gider bütçelerinde ekonomik sınıflandırmaya göre bütçe giderleri içinde en büyük payı mal ve hizmet alımları kalemi oluşturmaktadır. Büyüklük itibarıyla mal ve hizmet alım giderlerini, yatırım giderleri ile personel giderleri izlemektedir.
2016-2025 yıllarında belediyelerin gider bütçelerinin:
— %41-54’ünü mal ve hizmet alımları;
— %24-36’sını sermaye giderleri;
— %8,5-14,2’sini personel giderleri;
Oluşturmuştur.
2016 yılında 1,9 milyar TL olan faiz giderleri, yıllık artışlar sonucunda 2025 yılında 63,7 milyar TL ulaşmış olup toplam bütçe giderlerinin % 3,6’ sına karşılık gelmektedir.
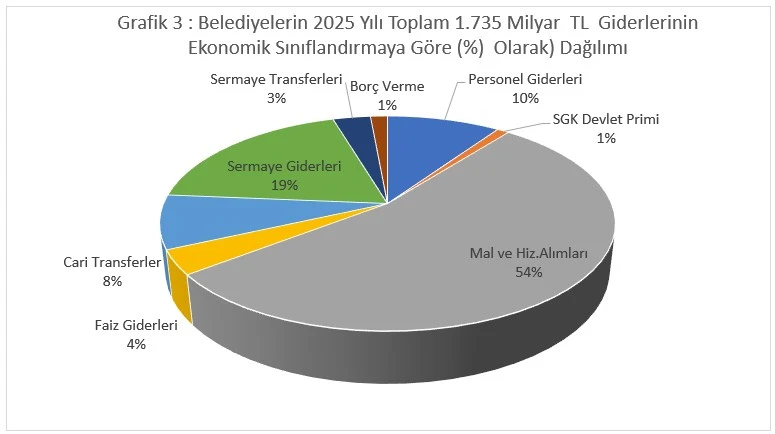
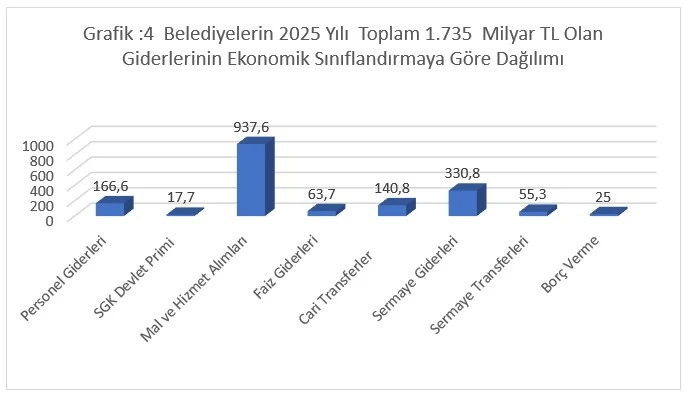
Belediyelerin 2025 yılında gerçekleşmiş olan toplam 1,735 trilyon TL birleşik giderlerinin;
— %937, 6 milyar TL si (%54’ü) mal ve hizmet alımları;
— 330,8 milyar TL (%19’u) sermaye giderleri,
— 166,6 milyar TL (%9,4’ü) personel giderleri,
— 140,8 milyar TL (%8’i) cari transferler,
— 63,7 milyar TL (%3,6’sı) faiz giderleri,
— 55,3 milyar TL (%3,2’si) sermaye transferleri,
— 25 milyar TL (%1,4’ü) borç verme,
— 17,7 milyar TL (%1’i) SGK prim ödemeleri için harcanmıştır. (Grafik:3,4)
Belediyelerin fonksiyonel sınıflandırmaya göre giderleri yazı ekinde Tablo 2’de gösterilmiştir.
Fonksiyonel sınıflandırmaya göre 2017- 2025 yılları bütçe giderleri içinde en büyük pay, (% 27,8- 44,4) oranları ile genel kamu hizmetlerine ayrılmıştır.
Genel kamu hizmet giderlerini büyüklük itibarıyla; (%17,8 – 23,5) oranlarıyla ekonomik iş/hizmet giderleri, (%13,5 – 23,5) oranları ile de iskan ve toplum refahı giderleri gelmektedir.
Çevre koruma hizmetleri için toplam giderlerin %7,8 – 10,7’u ayrılmıştır.
Eğitim hizmet giderlerinin ise (%1) oranının dahi çok altında kalması anlamlıdır.
C-Bütçe Gelirleri
Ekonomik sınıflandırmaya göre belediyelerin 2016- 2025 yıllarına ait gelirleri ve bu gelirlerin bir önceki yıla göre değişim oranları yazımız ekinde Tablo 3’de gösterilmiştir.
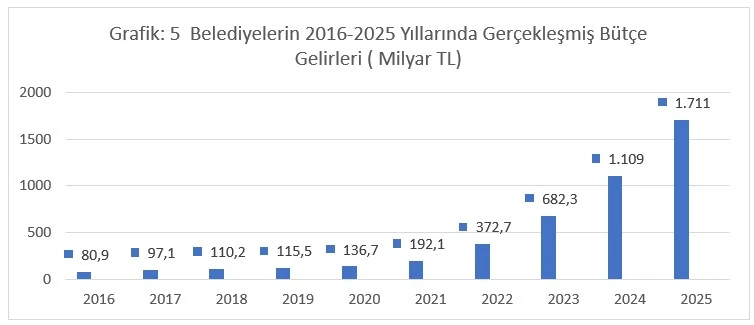
2016 yılında 80,9 milyar TL olarak oluşmuş belediyelerin birleşik bütçe gelirleri; ( bir önceki yıla göre)
— 2017 yılında (%19,9) artışla 97,1 milyar TL,
— 2018 yılında %14,2 oranında artışla 110,2 milyar TL,
— 2019 yılında %4,1 oranında artışla 115, 5 milyar TL,
— 2020 yılında ise %18,4 artışla 136,7 milyar TL,
— 2021 yılında %40,5 oranında artışla 192,1 milyar TL,
— 2022 yılında ise %94 oranında rekor artışla 372,7 milyar TL,
— 2023 yılında ise %83 oranında artışla 682,3 milyar TL,
— 2024 yılında %62,7 artışla 1,109 trilyon TL,
— 2025 yılında ise %54,2 oranında artışla 1,711 trilyon TL olarak gerçekleşmiştir. (Grafik: 5)
Merkezi yönetim bütçe gelirlerindeki artış paralelinde belediye gelirleri de artmaktadır. Zira belediye gelirleri içindeki en büyük payı; merkezi idare vergi gelirlerinden alınan payların da içinde bulunduğu faizler, paylar ve cezalar kalemi oluşturmaktadır. Nitekim 2016-2025 yıllarını kapsayan 8 yıllık dönemde faizler, paylar ve cezalar elde edilmiş gelirlerin toplam belediye gelirlerine oranları (%64 – 74) aralığında gerçekleşmiştir.
Büyükşehir belediyelerinde toplam gelirler içindeki faizler, paylar ve ceza gelirlerinin oranı çok daha yüksektir. Büyükşehirlerde toplam gelirlerin;
— 2020 yılında %87,3’ü,
— 2021 yılında %85,5’si,
— 2022 yılında %86,4’ ü,
— 2023 yılında %86,5’ i
— 2024 yılında %87,3 ‘ü,
— 2025 yılında da %87,3 ünü faizler, paylar ve ceza gelirleri oluşturmuştur.
(Merkezi idare vergi gelirlerinden belediyelere;
— 2017 yılında 58 milyar TL,
— 2018 yılında ise 69,3 milyar TL,
— 2019 yılında ise 73,3 milyar TL,
— 2020 yılında 91,4 milyar TL,
— 2021 yılında ise 129,8 milyar TL,
— 2022 yılında 259,3 milyar TL,
— 2023 yılında ise 474 milyar TL,
— 2024 yılında 820,9 milyar TL
— 2025 yılında ise 1,218 trilyon TL pay olarak ödenmiştir.)
Belirtilen nedenlerle belediyelerde öz gelirlerin toplam gelirlere oranı düşüktür. Belediyelerde ortalama %31,22 olan öz gelir oranı, büyükşehir belediyelerinde %16’lara kadar düşmektedir.
(Mahalli İdareler, 2025: 105)
2017 yılı belediye bütçe gelirlerinde bir önceki yıla ait gelirlere göre en fazla değişimler; (%-52) oranı ile alacaklardan tahsilat; (%37,5 ) oranı ile teşebbüs ve mülkiyet ve (%35) oranı ile de sermaye gelirleri kalemlerinde gerçekleşmiştir.
2018 yılı belediye bütçe gelirinde bir önceki yıla göre en fazla değişimler, yüzde olarak, (%38,6) oranı ile alacaklardan tahsilat, (%31,5) oranı ile sermaye gelirleri, (%15,9) oranı ile faizler, paylar ve cezalarda olmuştur.
2019 yılında bütçe gelirlerinde bir önceki yıla göre en fazla değişimler, (%23,9) artış oranı ile alınan bağış ve yardımlarda, (% -16, 1)’ ile sermaye gelirlerinde olmuştur.
2020 yılında bütçe gelirlerinde bir önceki yıla göre en fazla değişimler, (%62) artış oranı ile alacaklardan tahsilat, (%22,5) oranı ile faizler ile paylar cezalar; (%18,3) oranı ile alınan bağış ve yardım gelirlerinde gerçekleşmiştir.
2021 yılında bütçe gelirlerinde bir önceki yıla göre en fazla değişimler (%56) oranı ile sermaye gelirleri, (%–49 oranı) ile alacaklardan tahsilat, (%47) oranı ile teşebbüs ve mülkiyet, (%41,5) oranı ile faizler ile paylar cezalar ve paylar ile (%37) oranı ile alınan bağış ve yardım kalemlerinde olmuştur.
2022 yılında bütçe gelirlerinde bir önceki yıla göre en fazla değişmeler; %149,7 oranı ile alınan bağış ve yardımlar, %123,7 sermaye gelirleri, faizler/cezalar ve pay gelirlerinde olmuştur.
2023 yılında bütçe gelirlerinde bir önceki yıla göre en fazla değişmeler %114 oranı ile sermaye gelirleri, %82 oranı ile faizler, paylar, ceza gelirleri ile teşebbüs ve mülkiyet gelirlerinde, %60 oranı ile vergi gelirlerinde olmuştur.
2024 yılında bütçe gelirlerinde bir önceki yıla göre en çok değişimler; %158 oranı ile alacaklardan tahsilat, %76,8 oranı ile teşebbüs ve mülkiyet, %72,8 oranı ile faizler/ paylar ve ceza gelirlerinde gerçekleşmiştir.
2025 yılında bütçe gelirlerinde bir önceki yıla göre en çok değişimler; %72,3 oranı ile teşebbüs ve mülkiyet gelirleri, %61,3 oranı ile sermaye gelirleri, %53,5 oranı ile faizler, paylar ve ceza gelirlerinde, %42,3 oranı ile vergi gelirlerinde gerçekleşmiştir.
Sermaye gelirleri içinde taşınmaz mal satış gelirleri önemli pay oluşturmakta ve taşınmaz mal satışı gelirleri belediyelerin belli başlı gelir kaynakları olmaya devam ettiği görülmektedir.
Bu yüzden belediyelerin bazı yıllarda merkezi yönetimden bile fazla taşınmaz mal satış geliri elde ettikleri görülmektedir.
Nitekim merkezi yönetim tarafından taşınmaz satışlarından;
— 2021 yılında 3 milyar TL,
— 2022 yılında 6,2 milyar TL,
— 2023 yılında 6,7 milyar TL ,
— 2024 yılında 8 milyar TL ,
— 2025 yılında 19,8 milyar TL gelir elde ettiği halde belediyelerin ise;
— 2021 yılında 13,7 milyar TL,
— 2022 yılında 31,9 milyar TL,
— 2023 yılında 68,6 milyar TL,
— 2024 yılında ise 77,1 milyar TL,
— 2025 yılında 124,4 milyar TL sermaye gelirleri elde ettiği görülmektedir.
(Belediyelerde sermaye gelirlerinin tamamına yakınını taşınmaz mal satışından elde edildiği bilinmektedir.)
Diğer yandan bağış, yardımlar ve özel gelirlerin büyük bölümü de kamu idarelerinden sağlanmış proje yardımları oluşturmaktadır.
Yapılandırma kanunlarının da etkisiyle alacaklardan tahsilatlarda bir yıl eksilme, diğer yıl yüksek oranlı artış şeklindeki değişiklikler olduğu bilinmektedir.
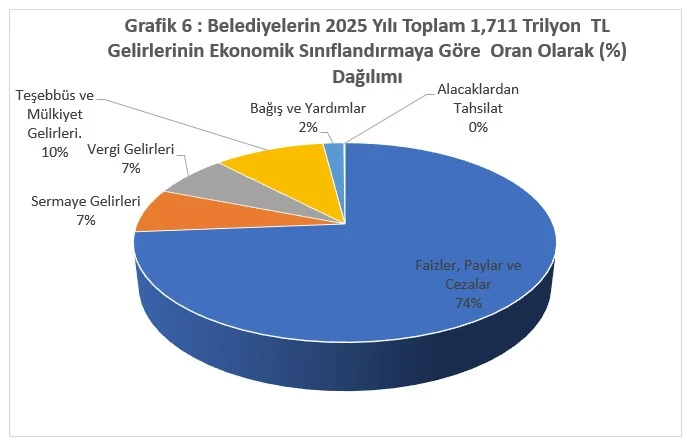
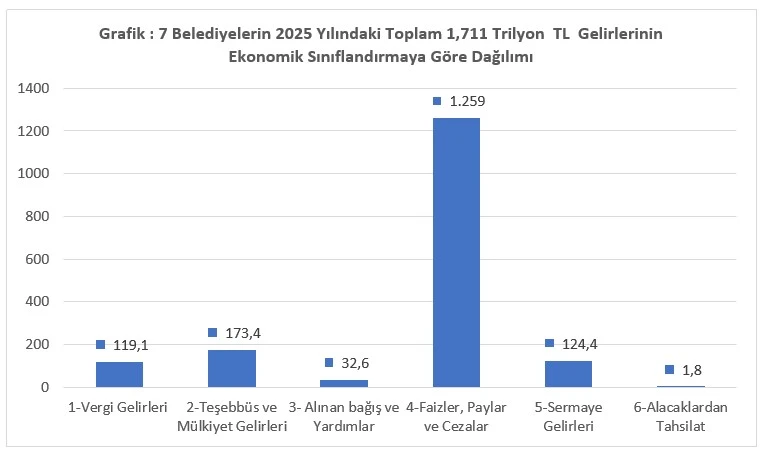
Belediyelerin 2025 yılında gerçekleşmiş toplam 1,711 trilyon TL tutarındaki gelirlerinin ekonomik sınıflandırmaya göre yapılmış dağılımında:
— 1,259 trilyon TL (%73,6’sı) i faizler, paylar ve cezalardan;
— 173,4 milyar TL (%10’u) teşebbüs ve mülkiyet gelirlerinden,
— 124,4 milyar TL (%7,2’si) sermaye gelirlerinden,
— 119,1 milyar TL (% 7’si) vergi gelirinden, 32,6 milyar TL (% 1,9’u) alınan bağışlar ve yardımlardan,
— 1,8 milyar TL (% 0,1’i) alacaklardan tahsilatlardan gelirlerinden oluştuğu görülmektedir. (Grafik: 6,7 )
IV-BELEDİYELERİN MALİ TABLOLARINA İLİŞKİN AÇIKLAMALAR
5018 sayılı Kanunun 3’üncü maddesinde mahalli idare, yetkileri belirli bir coğrafi alan ve hizmetlerle sınırlı olarak kamusal faaliyet gösteren belediye, il özel idaresi ile bunlara bağlı veya bunların kurdukları veya üye oldukları birlik ve idareler olarak tanımlanmıştır. Bunların toplam sayısı 2.138’dir.
Hazine ve Maliye Bakanlığınca kamu idarelerine ait mali istatistiklerin derlenmesi sırasında Gençlik ve Spor İl Müdürlükleri, Yatırım İzleme ve Koordinasyon Başkanlıkları, Kalkınma Ajansları vb. birimlerinin de mahalli idareler kapsamında değerlendirilmesi şeklindeki uygulaması bırakılmıştır.
Ancak Hazine ve Maliye Bakanlığınca mali istatistikler, “mahalli idareler” bazında hazırlanmaktadır. Bu yüzden belediyelerin geneline özgü bilanço; faaliyet sonuçları ve borç dağılımları gibi mali tablolara ulaşabilmek ve sağlıklı bir değerlendirilmesini yapmak olanağı bulunmamaktadır. Yerel Yönetimler Gn. Md. de bu ihtiyaca cevap verecek tarzda, belediyelere özgü bir çalışma içinde olmadığı görülmektedir.
Salt belediyelere özgü konsolide güvenilir verilere erişilememesi nedeniyle bu konu incelemenin kapsamı dışında bırakılmıştır.
V-BELEDİYELERDE DENETİM
Kamu mali mevzuatının temel yasası olan 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanunu uyarınca, diğer kamu idarelerinde olduğu gibi, belediyelerdeki mali kontrol işlemleri de iç ve dış denetim olmak üzere iki bölüme ayrılmıştır. Bu standart iç/dış denetimlerin dışında, yerel yönetimlere özgü olarak ayrıca, belediyelerin bazı karar ve işlemleri üzerinde merkezi idarenin Anayasa’dan kaynaklanan idari vesayet denetimi bulunmaktadır.
Belediyelerdeki denetimler türleri itibarıyla aşağıya çıkarılmıştır.
A-İç Denetim
İç denetim, kamu idaresinde kaynakların etkin/ekonomik/verimli bir kullanılmasını değerlendirmek ve rehberlik yapmak amacıyla iç denetçiler aracılığıyla yürütülen bir danışmanlık faaliyetidir.
Bu amaçla 2006 yılından itibaren büyükşehir ve il belediyeleri ile büyükşehir ilçe belediyelerinde iç denetçi kadroları ihdas edilmiştir. İç denetçi kadrolarına, Hazine ve Maliye Bakanlığınca düzenlenmekte olan özel bir eğitimler sonucunca sertifika almış olanlar belediye başkanı tarafından atanabilmektedir.
2025 yılı itibarıyla belediyelere tahsis edilmiş 514 iç denetçi kadrosundan sadece 181’inin dolu olduğu anlaşılmıştır. (Mahalli İdareler, 2025: 124)
İç denetçilik kadrosu doluluk oranının (%35) azlığından, belediye idarelerinin kendilerine bağlı iç denetçiler aracılığı ile yapılan denetimlere fazla ihtiyaç duymadıkları, bu konuda yeterince istekli olmadıkları anlaşılmaktadır.
Nitekim 2017 yılından bu yana dolu kadro sayısında artış bir yan azalma görülmektedir.
Belediyelerde görevli iç denetçilerce denetim; danışmanlık/inceleme raporları düzenlenmektedir.
2025 yılında mahalli idarelerde görevli (il özel idareleri ve bağlı idarelerdekiler dahil) toplam 738 iç denetçi tarafından 204 denetim, 36 danışmanlık türünde olmak üzere toplam 199 adet rapor düzenlenmiştir. Yıl içinde düzenlenmiş inceleme türü rapor yoktur. Bir önceki yıla göre rapor sayılarından %52 oranında düşme vardır.
Sayıştay Başkanlığınca düzenlenen dış denetim raporlarında bu konuya da vurgu yapılmaktadır. Bazı kamu idarelerinde (belediyeler dahil) iç denetim birimleri oluşturulamadığı veya iç denetçi ataması yapılmadığı; iç denetçisi bulunan kurumlarda ise iç kontrol denetim çalışmalarının yapılmadığı veya denetimler sonucu düzenlenmiş raporlarda bazı aksaklıklar bulunduğu tespitlerine yer verilmiştir.
(Sayıştay; 2025 Dış Denetim Raporu, 24)
Belediyelerde mali işlemlerin kontrolü için ayrıca, 5393 sayılı Belediye Kanunu’nun 25. maddesi uyarınca, nüfusu 10.000 üzerindeki belediyelerde, her mali yılın sonunda hesap iş ve işlemlerini denetlemek üzere belediye meclislerince, kendi üyeleri arasından, denetim komisyonları oluşturulmaktadır. Denetim komisyonlarının hazırladıkları raporlar belediye meclis başkanlığına sunulmakta ve raporların gereği meclis başkanlığınca yerine getirilmektedir.
Öte yandan 5393 sayılı Belediye Kanunu’nun 26. maddesi hükmü uyarınca, belediye meclislerince başkanın bir yıllık faaliyetlerini raporun yetersiz bulunması/kabul edilmemesi veya belediye başkanı hakkında verilmiş gensorunun belediye meclisince nitelikli çoğunlukla kabulü halinde karar dosyaları Danıştay’a gönderilmekte; kararların Danıştay’ca uygun görülmesi hallerinde belediye başkanı başkanlıktan düşürülmektedir.
B-Dış Denetim
Kamu idarelerinde harcama sonrası yapılacak tüm mali kontrol işlemlerini kapsayan dış denetim faaliyeti (yetkisi) sadece Sayıştay’a bırakılmıştır. Belediyeler üzerinde vesayet yetkisi bulunan İçişleri Bakanlığının dahi, bazı istisnalar (belediye başkanının teklifi üzerine Bakanın onayı veya CB’ nın doğrudan onayı) dışında, belediye yönetimleri üzerinde dış denetim yetkisi bulunmamaktadır.
Sayıştay tarafından belediyelerde yapılan dış denetimler tüm belediyeleri kapsamamaktadır. Sayıştay denetimlerinin daha çok, büyükşehir/il ve çok az sayıdaki büyükşehir ilçe belediyelerinin üzerinde yoğunlaştığı, belediyelerin bütçe büyüklüklerinin dikkate alındığı görülmektedir. Nitekim (önceki yıllara benzer şekilde) 2025 yılında da belediyelerden 30 büyükşehir belediyesi, 33 büyükşehir bağlı idaresi, 23 il belediyesi, 290 ilçe belediyesi ile 55 mahalli idare şirketi ve Birliği denetim programına alınmıştır.
Dış denetim raporu düzenlenmiş/düzenlenecek belediyelerin toplam sayısı 343’dür. Buna karşın 1064 (il/ilçe/ belde) belediyesi denetim programa alınmadığı görülmektedir. Böylelikle Sayıştay tarafından belediyelerin sadece %24’ü hakkında (dış) denetim raporu düzenlenmiş olduğu, bu durumun 2025 yılına özgü olmadığı, önceki yıllarda bu oranın daha da düşük olduğu bilinmektedir. (Sayıştay Dış Denetim 2025: 19,30)
Sayıştay tarafından kamu idarelerinde yürütülen dış denetim faaliyetleri sonucunda, kamu idarelerine ilişkin (özel) denetim/yargılamaya esas raporları yanı sıra, düzenlilik ve performans ölçümlemesini kapsayan denetim raporları da düzenlenmektedir.
Bu raporların dışında ayrıca kamu idarelerinin genel durumlarını yansıtan ve kamuoyunu bilgilendirmeyi amaçlayan (Dış Denetim Genel Değerlendirme Raporu, Faaliyet Genel Değerlendirme Raporu, Mali İstatistikleri Değerlendirme Raporu vb.) başka raporlar da düzenlenmektedir.
Kamu idarelerinin faaliyetlerine yönelik düzenlenmiş bu raporların mahalli idareler bölümlerinde, belediyelere yönelik olarak Sayıştay tarafından tespit edilebilmiş olan hatalara da yer verilmektedir.
Sayıştay Başkanlığınca belediyelerde yürütülen denetimlerde görülmüş olup, sözü edilen bu raporlarda yer verilmiş (hata/noksanlık/eleştiri/yolsuzluğa açık alanlarla ilgili) önemli/genellik arz eden bulgu tespitleri, rapor türleri itibarıyla, özet olarak aşağıya çıkarılmıştır.
1-Dış Denetim Genel Değerlendirme Raporunda Yer Alan Bulgu Tespitleri
2015-2024 yıllarında Sayıştay Başkanlığınca belediyelerde yürütülmüş denetimler sırasında en fazla tespit edilmiş, 2025 yılında da yeni/ek olarak belirlenmiş belli başlı bulgu konuları aşağıya çıkarılmıştır.
√ 2464 sayılı Belediye Gelirleri Kanununda yer alan bazı belediye gelirlerinden (Belediye sınırları içinde yapılan ilan ve reklamdan reklam ve ilan vergisi, eğlence/haberleşme/elektrik ve havagazı tüketim vergisi, çevre temizlik vergisi, tatil günleri çalışma ruhsat harcı, yeni yapılan yol, su ve kanalizasyon tesislerinden yararlananlardan alınması gereken katılma paylarından,) doğan alacaklara ilişkin tahakkuk/tahsilat işlemleri yapılmamaktadır.
√ Emlak Vergisi tahakkuk ve tahsilatında mevzuat hükümlerine uyulmamaktadır.
(Kamulaştırılan taşınmazdan ek/cezalı vergi alınmamakta; bina vergisi yerine arsa, işyeri yerine konut üzerinden vergi alınmakta; bina sınıfları hatalı belirlenmekte, kalorifer/klima farkları vergiye dahil edilmemekte, bildirimde bulunmayan, indirimden yararlanan mükellefler kontrol edilmemektedir. Kamulaştırılmış taşınmazlar Tapu Md. üzerinden takip edilmemektedir.)
√ Tahakkuk etmiş gelirlerin takip/tahsilat işlemleri yeterince takip edilmediği için tahsilat oranları düşük düzeyde kalmaktadır.
√ İşyeri açma ve çalışma ruhsatı olmadan faaliyette bulunan işyerleri hakkında kapatma işlemi yapılmamakta ve idari para cezası kesilmemektedir. Elektrikli araç şarj istasyonları ruhsat/ faaliyet izin belgesi olmadan işletilmektedir.
√ Otopark Yönetmeliği hükümlerine uyulmamakta, otopark bedelleri Yönetmeliği aykırı belirlenmekte, otopark paraları vadeli olarak değerlendirilmemekte, ayrı bir hesap üzerinden izlenmemekte, paralar amaç dışı harcanmaktadır.
Büyükşehir Belediyesi Kanununda yer alan otopark işletilmesi ve gelirlerinin takip ve tahsiline ilişkin özel hükümler göz ardı edilmektedir. Büyükşehir/ilçe belediyeleri hesabına aktarılması gereken otopark gelirlerinin takip/tahsili yapılmamaktadır.
√ Gecekondu Kanunu gereğince oluşturulan Fon gelirleri amacı dışında kullanılmakta, takip ve tahsilinde sorunlar yaşanmaktadır.
(Fon gelirleri için özel/vadeli hesap açılmamakta, Hazineye ait taşınmazların satışından alınması gereken % 10 payların takibi yapılmaktadır.)
√ Hafriyat ve inşaat atıklarının kontrolü̈ ile buna bağlı gelir takibinin yapılmamaktadır.
√ Harç̧ alınan hizmetler için ayrıca ücret talep edilmektedir. (Örneğin yeni açılan işyerinden işyeri açma izni harcı yanında, “Ruhsat ücreti” alınmaktadır.)
√ Telekomünikasyon altyapı ve şebekelerinden alınması gereken geçiş hakkı bedelleri takip ve tahsil edilmemektedir.
√ Ambalaj atıklarının toplanması için imtiyaz hakkı ihale edilmeksizin ve gelir elde edilmeksizin şirketlere devredilmektedir.
√ Toplu taşıma imtiyaz hakkı ihalesiz devredilmekte veya ihalelerde süre belirtilmemektedir.
√ Belediye taşınmazlarının yönetilmesi, kiraya verilmesi ve tahsis işlemlerinde mevzuat hükümlerine uyulmamaktadır.
(Kira bedelleri mevzuata uygun belirlenmemekte ve güncellenmemektedir. Taşınmazlar ihalesiz kiraya verilmekte, kira süresi sonunda yeniden ihalesi yapılmamaktadır. İşgal edilmiş taşınmazlardan ecrimisil tahsil edilmemektedir. Kiralama yerine ecrimisil uygulanmakta ve taşınmazın işgaline süreklilik kazandırılmaktadır. Belediye şirketlerine devredilen taşınmazlar üçüncü kişilere ihalesiz kiraya verilmektedir. Kamu kurum ve kuruluşu niteliğinde olmayan vakıf/dernek vb. kuruluşlara tahsisler yapılmakta, taşınmazlar tahsis amaçları dışında kullanılmakta, yirmi beş yılı geçen tahsislerde yapılmaktadır. İmar planında park olarak tespit edilmiş yerler ticari amaçla kişi/kuruluşlara kiraya verilmektedir. Belediyelere bağışlanan taşınmazlar muhasebe kayıtlarına alınmamaktadır. İşletme hakkının devrini de kapsayan (otopark/spor tesisi/büfe/restoran/kafeterya/otel vb) taşınmaz kiralanmasında KDV hesaplanmamaktadır.)
√ Sivil toplum kuruluşlarına mevzuata aykırı ayni/nakdi yardım yapılmaktadır
√ (Belediyelerin görev ve sorumluk alanlarına girmeyen konularda ortak hizmet projesi gerçekleştirmekte; STK düzenlediği çeşitli organizasyonlar için belediyelere ait araçların bedelsiz tahsis edilmekte veya indirimli uygulanmaktadır.)
√ İmar mevzuatına uygun olmayan yapılarla ilgili idari yaptırımlar uygulanmamaktadır. Gelişme alanı niteliği olmayan bölgelere yapılan yapılardan teknik alt yapı bedeli alınmaktadır. İmar planlarında kamu hizmetlerine tahsis edilmiş alanlarda 5 yıl içinde kamulaştırma yapılmaması nedeniyle açılmış (hukuki el atma) davalarında tazminat ödenmektedir.
√ Tarım arazilerinde mevzuata aykırı yapılaşmalar olmakta ve idari yaptırımlar etkisiz uygulamamaktadır.
√ İmar mevzuatına göre kamunun ortak kullanımı için ayrılmış̧ taşınmazlar (meydan, yol, su yolu, park, yeşil saha vb.) üçüncü kişilerin kullanımına bırakılmaktadır.
√ Belediye, bağlı idareler ve şirketlerin borçlanmalarında hatalı uygulamalar yapılmaktadır. (Kanununda belirtilmiş borçlanma limitlerine uyulmamakta, borçlanma için belediye meclisi kararı ve ÇŞİDB onayı alınmamakta, mevzuatta öngörülmediği halde borç verilmektedir.)
√ Mevzuatta personel giderleri için belirlenmiş limitlere uyulmamaktadır.
√ Bütçe içi işletmelere ait hesap ve işlemlerde hatalı uygulamalar yapılmaktadır.
(Kuruluş için belediye meclis kararı/ÇŞİDB onayı alınmamakta, idare yerine muhasebe işlemleri mali müşavir tarafından tutulmakta, işletme kayıtları Yönetmeliğe uygun ve zamanında yapılmamakta, işletme hesapları belediye hesaplarıyla yeterince ilişkilendirilmemektedir.)
√ Sahipsiz hayvanlara ilişkin görev ve sorumluklar tam olarak yerine getirilmemektedir.
(Hayvan bakımevleri kurulmadığı, bu amaçla ödenek ayrılmadığı/ayrılmış ödeneğin başka amaçlarla harcandığı, hayvanların kısırlaştırılması/aşılanması/rehabilitesi sonrası özellikle köpeklerin alındıkları ortam yerine bırakılması ve bakımevlerinde tutulması yerine hayvanlar için uygun ortamlar oluşturulması ve sahiplenilmelerinin teşvik edilmesi için önlemler alınması önerilmektedir.)
√ Kadınlar ve çocuklar için konukevleri açılmamaktadır.
√ Taşıt kiralaması ile ilgili olmayan ihalelerin içine binek araç temin edilmesi işi de eklenmektedir.
√ Yabancı menşeli araç̧ edinilmesine ı̇lişkin hükümlere uyulmamaktadır.
√ Asansör Periyodik Kontrol Yönetmeliğine aykırı (periyodik kontrol ücretleri ve belediye payının meclis kararı ile belirlenmemesi, muayene kuruluşu ile sözleşme imzalanmaması, belediye payının aktarılmasının takip edilmemesi vb.) bazı uygulamalar bulunmaktadır.
√ Coğrafi ve kent bilgi sistemi kurulmamıştır veya sistemde eksiklikler bulunmaktadır.
√ Afet ve acil durum planları hazırlanmamaktadır.
√ Yeraltı suyu kuyuları DSİ’den izinsiz açılmakta, kuyulardan çekilen faydalı suyun miktarının takip ve denetimleri yapılmamakta, ihtiyaç fazlası sudan ücret alınmamaktadır.
√ Yağmur sularının uzaklaştırılması için yapılan harcamalar ilgili belediyelerden tahsil edilmemektedir.
√ Atık su arıtma tesisleri için elektrik enerjisine ilişkin teşvikten yararlanılmamaktadır.
√ Sosyal denge sözleşmelerinde mevzuata aykırı hususlara yer verilmekte ve hatalı uygulamalar yapılmaktadır.
(Meclis kararı alınmamakta; limitler aşılmakta, bayram ikramiyesi, yiyecek/yakacak yardımı vb.- yapılmaması gereken- ödemelere yer verilmekte; sözleşme/dayanışma aidatı kesilmesi, ücretsiz ulaşım hakkı vb. konularda da yasalara aykırı hükümler konulmaktadır. Ödemelerden SGK kesintisi yapılması gerekmektedir.)
√ İstisna kapsamında oldukları halde belediyeler; kendi kullandıkları doğal gaz için de Elektrik/Havagazı Tüketim Vergisi ödemektedir.
√ İndirilecek KDV hesabında hata yapılmaktadır. (Ticari, sınai, zirai ve mesleki nitelikte olmayan işlemlere ilişkin KDV indirim konusu yapılmakta veya indirim konusu yapılması gereken işlemlerde KDV indirimi yapılmamaktadır.)
√ Aile, Çalışma ve Sosyal Güvenlik Bakanlığını sosyal yardımlarından yararlananlar (bakılan/korunan) ile engelli bireylerin belli kontenjan dahilinde istihdam edilmelerini düzenleyen mevzuat hükümlerine gerektiğince uyulmamaktadır.
√ İlgili mevzuatında belirtilen koşulları taşımayan personel istihdam edilmektedir. Sözleşmeli personel idari kadroda (şube md/şef) görevlendirilmektedir.
√ Özel kalem müdürlüğü kadrosu açıktan/sınavsız memur atamaları için kullanılmaktadır.
√ Ödeneklerin yılsonunda imhasının önüne geçebilmek için bitmemiş inşaat, tamamlanmamış hizmet veya alınmamış mallar için bütçe emanet hesapları kullanılmakta, bütçe emanetine alınabilmesi için hizmetin yapılmış veya malın teslim edilmiş olması, nakit yetersizliği vb. nedenlerle ödemenin yapılamamış olması gerektiğine ilişkin kural göz ardı edilmektedir.
Bütçe emanetlerine alınmış tutarların ödenmesinde 5018 sayılı Kanunun 34. maddesinde belirtilmiş sıralamaya uyulmamakta, ayrıcalık yapılmaktadır.
√ Su kayıplarını azalmaya yönelik gereken faaliyetler yapılmamaktadır.
√ Büyükşehir belediyelerinde ilçe belediyelerine aktarılması gereken (24.12.2020 tarihinden önceki döneme ait) bozulan altyapıdan kaynaklanan kazı bedelleri aktarılmamaktadır.
√ İlçe belediyelerince Emlak Vergisi ile birlikte tahsil edilen Taşınmaz Kültür Varlıklarının Korunması Katkı Payı ilgili idarelere aktarılmamaktadır.
√ Belediye taşınmazları (vakıf/dernekler/spor kulüpleri/ belediye şirketleri/ elektrik şirketleri şeklindeki) özel hukuk tüzel kişileri ve gerçek kişilere bedelsiz kullandırılmaktadır.
İşletme hakkı şirketlere devredilen büyükşehir belediyesi taşınmazları üçüncü kişilere 2886 sayılı Devlet İhale Kanunu’na göre ihale edilmeden veya Hazineye ait taşınmazlara özgü pazarlık usulü (51/g maddesine göre) ihale edilmektedir. Taşınmazlar verilmiş yetkiye (süre/bedel/amaç vb.) uygun kullanılmamakta, takip edilmemektedir.
√ Hidrolik kaynaklara dayalı elektrik üretim lisans harcının takip/tahsili yapılmamaktadır.
√ Belediye şirketlerinin personel istihdamında hatalı uygulamalar yapılmaktadır.
(Belediye şirketleri diğer belediye şirketinden doğrudan personel çalıştırmasına dayalı hizmet alımı yapılmaktadır. Sözleşme olmaksızın şirket personeli belediyede görevlendirilmektedir. İŞKUR’a bildirmeden personel alınmaktadır. Özel sağlık sigorta giderleri şirket bütçesinden karşılanmaktadır. Şirketlerin hakedişleri vergi ve SGK prim tutarları eksik olarak ödenmektedir. İşçiler; zabıta ve itfaiye personeli olarak görev yapmaktadır.
√ İstihdam edilecek personel güvenlik/arşiv araştırması tamamlanmadan göreve başlatılmaktadır.
√ Kamu gelirleri özel firmalar aracılığıyla yapılmakta, gelir gayrisafi olarak kaydedilmemektedir. (Toplu taşıma bilet satış bedelleri)
√ Yangın afetine uğraması muhtemel sahalar belirlenmemektedir.
√ Ortak bir otomasyon sisteminin olmaması nedeniyle belediyelerce yüksek miktarda ödemeler yapılmaktadır.[1]
(Sayıştay Dış Denetim, 2025: 65-103)
2-2025 Yılı Faaliyet Genel Raporunda Mahalli İdarelere İlişkin Değerlendirmeler
Sayıştay’a gönderilen 2025 yılı idare faaliyet raporları, Stratejik Bütçe Başkanlığınca hazırlanmış 2025 Yılı Genel Faaliyet Raporu ile ÇŞİDB tarafından hazırlanmış 2025 Yılı Mahalli İdareler Genel Faaliyet Raporlarının gerekleri karşılayıp/karşılamadığının tespit edilmesi, raporlardaki mali ve performans bilgilerin doğruluk ve güvenirliğinin değerlendirilmesi için TBMM sunulmak ve kamuoyunu aydınlatmak amacıyla Sayıştay Başkanlığınca hazırlanmış 2025 Yılı Genel Faaliyet Raporunda:
a)–Sayıştay Başkanlığınca 2025 yılında, 135 adedi belediye olmak üzere toplam 399 kamu idaresinin idare faaliyet raporlarının değerlendirilmesinde sonucunda:
-Mali saydamlık ve tam açıklama ilkeleri açısından faaliyet raporlarının öngörülen tarihte hazırlanması ve mevzuatın öngördüğü tüm bilgileri içermesi gerektiğine vurgu yapılmıştır.
-“Mali bilgiler” başlığı altında bilanço/faaliyet sonuçları vb. mali tablolara, yardım yapılmış kurum ve kuruluşlarının faaliyetlerine yer verilmesi, varlık ve yükümlülüklerin açıklanması, bütçe hedef ve gerçekleşmeleri arasında meydana gelen sapmaların nedenlerine yer verilmesi gerektiği halde bu kurula yeterince uyulmadığı belirtilmiştir.
-Tutarlılık ilkesi gereği performans programında belirlenen performans hedef ve göstergelerine faaliyet raporlarında aynen yer verilmesi, tam açıklama ilkesi gereğince de faaliyet sonuçlarının tüm yönleriyle açıklanması, performans bilgilerinin ölçülebilir ve doğrulanabilir olması, hedef ve gerçekleşmeler arasındaki sapmaların nedenlerinin açıklanması gerektiği değerlendirmesinde bulunulmuştur.
b)-ÇŞİDB hazırlanmış olan Mahalli İdareler Genel Faaliyet Raporunun; konuya ilişkin Yönetmeliğin 13’üncü maddesinde belirtilmiş bazı bilgileri ve değerlendirmeleri içermediği tespitine yer verilmiştir.
(Bu bağlamda mahalli idarelerin:
– İç/dış borçlanmalara,
– Bütçeden yapılan sosyal yardım ve hizmetlere,
– Stratejik planlama ve performans esaslı bütçeleme uygulamalarına,
– İç denetimlerde denetim konularına,
İlişkin bilgi ve genel değerlendirmelere yeterince yer verilmediği açıklanmıştır.)
(Sayıştay Genel Faaliyet, 2025: 5-22)
3-2025 Yılı Mali İstatistikleri Değerlendirme Raporunda Yer Alan Tespitler
Hazine ve Maliye Bakanlığınca her yıl yayımlanan genel yönetim malî istatistikleri; hazırlanma, yayımlanma, doğruluk, güvenilirlik ve önceden belirlenmiş standartlara uygunluk bakımından Sayıştay Başkanlığınca değerlendirilerek rapora bağlanmaktadır.
Sayıştay tarafından hazırlanmış 2025 Yılı Mali İstatistikleri Değerlendirme Raporu: Merkezi yönetim, mahalli idareler ve sosyal güvenlik kurumları alt sektörlerindeki toplam 4267 kamu idaresini birimlerini kapsamaktadır. Raporda; Kalkınma Ajansları, YİKOP, İstanbul Olimpiyat Kurulunun, belediyeler ve bağlı idareler personel şirketlerinin de mahalli idare birimi olarak kabul edildiği görülmektedir. Rapor; genel yönetim bazında düzenlenmiştir. İçeriğinde mahalli idarelere/belediyeler için alt başlık bulunmamaktadır. Bu yüzden belediyelere hatta mahalli idarelere özgü sonuç çıkarabilmek olanaklı değildir.
Anılan Raporda:
– Mali istatistiki tablolarla yayınlanan açıklayıcı notlardaki eksikliklerin giderilmesi, veri derleme şekli, istatistiki yöntemler konusunda kamuoyuna ayrıntılı bilgi verilmesi,
– Mali istatistiki tabloların kalite ve tutarlılığına dikkat edilmesi,
– Konsolide tablolarda eliminasyon hatalarının giderilmesi,
Gerektiği konularına vurgu yapılmıştır.
(Sayıştay; Mali İstatistikleri Değerlendirme Raporu 2025: 3-37)
Sayıştay raporlarının tümü üzerinde tarafımızdan yapılan genel bir değerlendirme sonucunda:
Denetimlerde belediyelere yönelik tespit edilmiş bulgularda önemli bir değişiklik (azalma) olmadığı, bir önceki yıla ait tespit ve değerlendirmelere büyük ölçüde aynen yer verilmekte olduğu görülmektedir.
2025 yılında 376’sı belediye olmak üzere toplam 708 adet kamu idaresinde düzenlilik denetimi yürütülmüştür. Denetimler sırasında toplam 10.783 adet bulgu tespit edilmiştir. Bulgulardan 8.785’i (Şirketler/YİKOP hariç) mahalli idarelere aittir.
Bulgu sayılarında artışlardan da anlaşılacağı üzere denetimi yapılan iş/işlemlerde yıllar itibarıyla arzu edilen seviyede düzelme/iyileşme kaydedilmediği anlaşılmaktadır.
(Sayıştay; 2025 Yılı Dış Denetim, 5-9)
Sayıştay raporları; sözü edilen noksanlıklarına karşın, başkaca sağlıklı/ güvenilir veri olmamasın da etkisiyle kamuoyunun yakın ilgisini çekmekte, kamu idarelerinin faaliyetlerinin tanıtılmasında/değerlendirilmelerinde önemli bir veri kaynağı olma konumunu korumaktadır.
C-İçişleri Bakanlığı Denetimleri
İçişleri Bakanı tarafından, 4483 sayılı Kanun uyarınca, görevleri ile ilgili suç işlediği iddia edilen belediye başkanı, belediye meclis üyeleri, il genel meclis üyeleri ve belediye görevlileri hakkında konunun denetim elemanlarınca araştırılması/ön incelemesi bağlamında;
— 2020 yılında (797),
— 2021 yılında (708),
— 2022 yılında (525),
— 2023 yılında (655),
— 2024 yılında (370),
— 2025 yılında ise 507 adet onay verilmiştir.
Onay sayıları bir önceki yıla göre;
— 2021 yılında %11, 2022 yılında %26, 2023 yılında %25, 2024 yılında %43 oranında azalmış,
— 2025 yılında ise %37 oranında artmıştır.
Denetim elemanlarınca yürütülmüş araştırma ve ön inceleme sonucu 2025 yılında Bakanlık Makamına sunulan raporlar üzerine İçişleri Bakanı tarafından:
— (342) adet işleme konulmama,
— (134) adet soruşturma izni verilmesi,
— (473) adet soruşturma izni verilmemesi,
— (793) adet soruşturma izni verilmesi/verilmemesine yönelik karar verilmiş olduğu görülmüştür.
4483 sayılı Kanuna göre düzenlenmiş raporlardan bir bölümü karar verme yetkilileri bakımından doğrudan valilik ve kaymakamlıklara gönderilmektedir.
2025 yılında İçişleri Bakanı tarafından; (26) belediye başkanı, (26) belediye meclis üyesi görevinden uzaklaştırılmıştır. Aynı yıl içinde yalnızca iki belediye başkanı görevine iade edilmiştir. (Mahalli İdareler, 2025:127)
Mülkiye müfettişlerinin 2013 yılından itibaren ara verilmiş olan belediyeler üzerindeki kadim/genel/olağan teftişleri 2019 yılından itibaren yeniden başlatılmıştır.
2025 yılında mülkiye müfettişlerince belediyelere yönelik olarak; 73’ü büyükşehir belediyelerinde, 641’i büyükşehir ilçe belediyelerinde, (75) il belediyesinde, 21’i ilçe belediyelerinde üzere toplam (810) birimde teftiş yapılmıştır. Yıl içinde belediyeye bağlı idarelerde denetim yapılmamıştır.
Bakanlık Makamınca verilmiş onay emirleri doğrultusunda, mahalli idarelerin tümü ile ilgili olarak, 2025 yılında mülkiye müfettişlerince (348) adedi ön inceleme, (55) adedi araştırma, (83) adedi tevdi, 200 adedi özel teftiş, 11 adedi inceleme, (16) adedi tazmin ve (1) adedi disiplin olmak üzere toplam (714) adet muhtelif türde rapor düzenlenmiştir. Bir önceki yıla göre denetlenen belediye sayısı %16 oranında artarken rapor sayılarında %18 oranında düşüş olmuştur.
Öte yandan 2018 yılında merkez valiliği kaldırılmış; görevden alınan il valilerinin mülkiye başmüfettişi/müfettişi kadrolarına atanması uygulaması başlatılmıştır. Ancak Cumhurbaşkanlığı kararı ile il valiliğinden mülkiye müfettişliği kadrolarına atamaları yapılmış valilerin, Mülkiye Teftiş Kurulu Başkanlığında (MTKB) görevli müfettişler albümünde ayrı bir bölümde 2022 yılından itibaren yer verilmeye başlandığı; il valilerinin MTBK tam olarak eklemlenemediği, dolayısıyla bilgi/denetimlerinden yeterince yararlanılmadığı anlaşılmaktadır.
(https://www.icisleri.gov.tr/mulkiyeteftis/vali-mulkiye-basmufettisleris )
Buna karşın valilik görevinden mülkiye müfettişliğine atananlar için 2020 yılında, MTKB bünyesinde özel vali-müfettiş kadrosu ihdas edilmiş; özlük hakları il valileriyle eşitlenmiştir. Bu suretle MTKB bünyesinde aynı işi yapanlar arasında ciddi bir aylık farkı oluşmuş ve eşit işe eşit ücret ilkesi, çalışma barışı açık/seçik olarak zedelenmiştir. Anayasa Mahkemesinin hakim/savcılarla ilgili verdiği 11.10.2023 gün ve E: 2023/104 sayılı kararında da vurgulandığı üzere, birlikte görev yapanlar arasındaki ücret farklılığı olması gereken hallerde bile farklılığın; “uyumu bozmayacak ve hizmetin bir bütün halinde nitelik ve nicelik olarak yerine getirilmesine engel olmayacak şekilde makul ve kabul edilebilir ölçüde olması” gerekmektedir. Oysa MTKB’daki anılan ücret farklılığın bu ölçütlere uymadığı, giderilmesi gerektiği açıktır.
İçişleri Bakanlığında; mülkiye müfettişlerinin yanı sıra, mahalli idareler kontrolörlerince de belediyeler üzerinde denetim yapılmaktadır. Bu bağlamda mahalli idareler kontrolörlerince 2025 yılında 135 büyükşehir ilçe, 178 ilçe ve 125 belde olmak üzere toplam 438 belediyede denetim gerçekleştirilmiştir. 2025 yılında mahalli idareler kontrolörlerince 799 adedi ön inceleme, 429 adedi denetim, 221 adedi tevdi, 59 adedi farklı türlerden olmak üzere 1508 adet rapor düzenlenmiştir.
Kontrolörlerce 2025 yılında yapılmış denetimlerde, bir önceki yıla göre, denetlenen belediye sayısında 17 kat, denetimler sonucu düzenlenmiş rapor sayılarında %66 oranında artış gerçekleştirilmiştir.
Kontrolörlerce düzenlenmiş raporların adedinin mülkiye müfettişleri raporlarının sayılarından iki kat fazla olduğu görülmektedir.
Özellikle ön inceleme ve tevdi raporları sayıları arasındaki farklılıklar dikkat çekici bir durumdur. (Mahalli İdareler, 2025:128-131)
Diğer yandan Ekim 2024 tarihinden bu yana CHP’li belediyelere yönelik “yolsuzluk ve rüşvet” adı altında yapılan adli operasyonların hız kesmeden devam etmesi, 31 Mart 2024 yerel seçimlerinden bu yana 43 CHP’li belediyeye operasyon düzenlenmiş olması, operasyonlar sırasında 37 belediye başkanı gözaltına alınması, 30 belediye başkanı halen cezaevinde bulunmasından da anlaşılacağı üzere iki ayrı denetim birimince yürütülmekte olan teftiş/denetim ve soruşturmalara karşın İçişleri Bakanlığı yöneticilerinin olayların gerisinde kaldıkları, bu bağlamda görev/yetki ve sorumlulukları ile faaliyetlerine (raporlarına) sahip çıkmadıkları ve gelişmeleri uzaktan izlemekle yetindikleri, bu tür suçların bir daha işlenmemesi veya asgari seviye indirilebilmesi için gereken önlemleri alınması konularında yeterli bir çaba göstermedikleri görülmektedir.
Oysa Anayasa’ya göre İçişleri Bakanlığının belediyeler üzerinde idari vesayet yetkisi vardır. (Anayasa 127 md.) İçişleri Bakanlığının belediyelerin işlem ve hesaplarını teftiş etmek/ denetlemek; belediye görevlileri hakkında inceleme, araştırma ve soruşturma yapmak görevi bulunmaktadır. Mülkiye Teftiş Kurulunda halen 69 Vali- Mülkiye Başmüfettişi, 160 Mülkiye Başmüfettişi/Müfettişi olmak üzere 229; ikinci bir denetim organı olan Kontrolörler Kurulu Başkanlığında ise stajyerler dahil 148 (kontrolör) denetim elemanı görev yapmaktadır. Valilik/Kaymakamlık görevlerinden gelen Mülkiye Müfettişlerinin teori ve pratikten gelen bilgi ve engin deneyimleri bulunmaktadır. Ayrıca İçişleri Bakanlığı denetim elemanları haksız edinildiği iddia edilen mal varlığının araştırılması amacıyla ilgili kurum ve kuruluşlardan bilgi ve belge isteyebilmekte, şüpheli ve yakınlarından mal bildiriminde bulunmalarını da talep edebilmektedirler. 3628 sayılı Kanuna göre yapılan soruşturmada delil/emare elde edilmesi halinde dosya yine C. Savcılığına tevdi edilmektedir.
İçişleri Bakanlığı denetim elemanları aracılığıyla belediyelerin idari iş/işlemlerinin teftişi/ön inceleme /soruşturma sırasında kamu zararı tespit edilmesi halinde ilgililerden tahsili için gerekli yasal süreç başlatılmaktadır.
Ayrıca 5018 sayılı Kanunun 77. maddesi uyarınca İçişleri Bakanlığının belediyelerde; (Sayıştay’ın görev alanına giren) malî faaliyet, karar ve işlemlerinin denetimi konularında özel denetim yetkisi de bulunmaktadır. Bu bağlamda Belediyelerde mali yönetim ve kontrol sisteminin zaafa uğradığı, yolsuzluk, kamu zararına yönelik emarelerin ortaya çıkması hallerinde Cumhurbaşkanı onayı üzerine, belediyelerin tüm mali iş/işlemlerin (harcamalarının) teftişi yapılabilmektedir. Ancak geniş kapsamlı adli soruşturmalara karşın sözü edilmiş özel teftiş yetkisi nedense kullanılmamaktadır.
Oysa suç işleyenlerin cezalandırılmaları ile yetinilmemesi, cezalandırmaların yanı sıra, tekrar suç işlenmesinin önlenmesi/azaltılması için gereken önlemler alınması, teftiş/denetim hizmetlerinde yolsuzluklara açık alanlara (ihale/imar işleri, bağış toplanması vb.) ağırlık verilmesinin yanı sıra yolsuzluğa açık alanların daraltılması için gerekli yasal ve idari düzenlemelerin yapılmasına gereksinin olduğu açıktır.
Diğer yandan 4483 sayılı Kanun kapsamındaki belediye başkanlarının görevleri nedeniyle işledikleri suçlardan dolayı haklarında İçişleri Bakanlığınca izin verilmeden Cumhuriyet Başsavcılığınca soruşturma yapılmaması gerekmektedir.
Belediyelere yönelik adli operasyonlara konu soruşturmaların çözümlenmesinin uzmanlık ve müfettiş tekniğini gerektiği, hukukta usulün esastan önce geldiği gerçeği göz ardı edilmemelidir
Sözü edilen olumsuzlukların hızla giderilmesi için gereken önlemlerin alınmasında yarar vardır.
VI-SONUÇ
Raporlarda yer alan değerlendirmeler ışığında;
Yasal gereklerinin yapılmaması sonucu Sayıştay raporlarındaki belediye yönetimlerine ilişkin belirlenmiş hata/noksanlık sayılarında ve yolsuzluk alanlarında yıllar itibarıyla bir azalma olmadığı, Sayıştay raporlarının bilinen hususları yinelemekten öteye geçmediği; bu durumun da yolsuzluğun kanıksanmasına/yaygınlaşmasına yol açtığı/ açacağı da dikkate alınarak; yolsuzluklarla etkili mücadele edilmesi, bu suretle raporlardaki hata tespitlerinin asgariye indirilmesi için belediyeler başta olmak üzere kamu idarelerince gereken tedbirler alınmalıdır.
Bu bağlamda;
√ Sayıştay Başkanlığınca konusu suç oluşturabilecek eylemler için mükerrer tespit/eleştiri ile yetinilmemesi, Sayıştay Kanununun 78. maddesine göre Cumhuriyet Savcılığına veya yetkili kamu idarelerine suç duyurusunda bulunulması gerekmektedir. Ancak suç duyurusu yapılabilmesi için denetçinin konuyu Sayıştay Başkanlığına bildirmesi, Başkan tarafından belirlenecek daire tarafından konunun incelenmesi ve karara bağlaması gerekmektedir.
Sayıştay denetçilerince doğrudan yetkili makamlara bildirilebilecek/bildirilmesi gereken konuların, yetkili makamlara intikali işlemlerinin bile çok açık olmayan bir sürece bağlandığı, işlemin zorlaştırıldığı, diğer bir anlatımla işin yokuşa sürüldüğü görülmektedir.
Bu yüzden uygulamada konusu suç oluşturan eylem/işlemler genellikle ilgili makamlara bildirilmemekte, bu tür durumlar da mükerrer tespit/eleştiri yapılmasına yol açmaktadır.
Nitekim Sayıştay Başkanlığınca 2025 yılında ülke çapında bakanlıklar/özel bütçeli kuruluşlar (genel müdürlükler/üniversiteler) SGK/belediyeler vb. toplam 708 kamu idaresinde yapılmış düzenlilik denetimleri sonucunda belirlenmiş olan 10.789 adet hata içeren bulgulardan (bunların % 90’ ı mahalli idarelere ve bağlısı şirketlere aittir.) sadece (39) konuda TCK göre suç oluşturabileceğine karar verilmiş ve gereği yapılmak üzere C. Başsavcılığına/ilgili kamu idaresine gönderilmiştir.
(2025 Sayıştay Dış Denetim Genel Değerlendirme Raporu: 7-9), (2025 Sayıştay Faaliyet Raporu: 30)
Önceki yıllarda Cumhuriyet Başsavcılığına/ kamu idarelerine ilgili makamlara bildirilen konu sayıları çok daha düşüktür.
Nitekim; 2020 yılında sadece (4), 2021 yılında ise 11, 2022 yılında (1), 2023 yılında (2), 2024 yılında ise (20) adet bulgunun TCK göre suç oluşturabileceğine karar verilmiş ve gereği yapılmak üzere Cumhuriyet Başsavcılığı/kamu idarelerine gönderilmiştir.
Belirtilen nedenlerle Sayıştay Kanunu’nun 78 maddesinde gerekli düzenlemeler yapılmalı, suç duyurusunda bulunulması konusunun önündeki engeller kaldırılmalıdır.
√ Sayıştay denetiminin belediyelerde nicelik olarak yetersiz kalması, iç denetim kurumunun belediyelerde de henüz yerleşmemiş olması, Sayıştay’ın muhtelif raporlarında belirtilmiş hata/noksanlık/ yolsuzluk örneklerinin süratle giderilmesi, C. Başsavcılıklarınca Ekim 2024 tarihinden bu yana CHP’li belediyelere yönelik “yolsuzluk ve rüşvet” adı altında yapılan 43 belediyeyi kapsamış olan adli operasyonlar, mahalli idarelerin özerk yapılarından kaynaklanan ihtiyaçta dikkate alınarak, belediye faaliyetlerinin Anayasanın 127/5 maddesinde belirtilmiş ilkeler çerçevesinde yürütülmesinin sağlanması için İçişleri Bakanlığına, mahalli idareler üzerinde (yeniden) dış denetim yetkisi verilmesinde, bu yetki verilinceye kadar 5018 sayılı Kanunun 77. maddesindeki belediyelere yönelik “mali yönetimin zaafa uğradığı ve yolsuzluklara yönelik emareleri ortaya çıkması” durumlarına özgü mevcut özel denetim yetkisinin de kullanılmasında da yarar vardır.
Bu amaçla Mülkiye Teftiş Kurulu Başkanlığı gereken yetki/yeterlik ve yetkinliğe kavuşturulmalı, mülkiye müfettişlerinin mali haklarında gerekli iyileştirmeler yapılmalıdır. Bu bağlamda yeni ihdas edilmiş vali- müfettiş kadrosu nedeniyle aynı kurulda çalışan, aynı işi yapanlar, aynı unvana sahip olanlar arasında oluşmuş ciddi aylık farkı giderilmeli, eşit işe eşit ücret ilkesi zedelenmemeli, çalışma barışı korunmalıdır.
Ayrıca İçişleri Bakanlığı denetim elemanlarınca yapılacak özel/genel teftişler sırasında da Sayıştay tarafından belirlenmiş bulguların (yolsuzluk alanlarının) özel olarak ele alınması, bu konulara ağırlık verilmesi sağlanmalıdır
√ Ekim 2024 tarihinden bu yana CHP’li belediyelere yönelik “yolsuzluk ve rüşvet” adı altında yapılan 43 belediyeyi kapsamış olan adli operasyonlarda İçişleri Bakanlığı, Sayıştay Başkanlığının Anayasal yetkilerine karşın geri planda kaldıkları ve bu suretle yolsuzlukla mücadele işinin neredeyse tümüyle Cumhuriyet Savcılarına havale edildiği ve bu durumun da kamu hizmetlerinin sunulması zorlaştırdığı görülmektedir. Bu bağlamda idari iş/işlemlerde imza atacak personel bulmada bile sorun yaşandığı, görevli personelin Sayıştay, İçişleri Bakanlığı, Kamu İhale Kurumu karar ve işlemleri yerine Cumhuriyet Savcılarının gözaltı kararları, iddianameleri gibi hukuken tartışmalı/kesinleşmemiş işlemleri dikkate alarak karar verme (açıkçası karar vermeme) çabası içinde oldukları bilinmektedir.
Oysa makulü normal de aramak gerekmektedir. Yönetim ve cezalandırma fonksiyonları farklıdır. Salt ceza vermekle yolsuzlukların önüne geçilemez. Bu yüzden suç işleyenlerin cezalandırılmaları ile yetinilmemesi, cezalandırmaların yanı sıra, tekrar suç işlenmesinin önlenmesi/azaltılması için gereken önlemler alınması, teftiş/denetim hizmetlerinde yolsuzluklara açık alanlara (ihale/ imar işleri, bağış toplanması vb.) üzerine odaklanılması ve yolsuzluğa açık alanların daraltılması için gerekli yasal ve idari düzenlemeler yapılmalı, önlemler alınmalıdır.
√ Diğer yandan 2021 yılında MTKB Tüzüğü ve Mülkiye Teftiş Kurulu Çalışma Yönetmeliği yürürlükten kaldırılmış; “Mülkiye Teftiş Kurulu Yönetmeliği” başlıklı yeni bir yönetmelik yürürlüğe girmiştir. Yeni Yönetmelikle; mülkiye müfettişlerinin teftiş/denetimleri sırasında tespit ettikleri TCK göre suç oluşturabilecek ve konuya ilişkin yasaya (3628 /18 md.) göre de doğrudan Cumhuriyet Savcısı tarafından soruşturulması gereken (rüşvet/zimmet/ihaleye fesat karıştırma vb.) raporların, Cumhuriyet Savcısı yerine öncelikle Bakanlığa gönderilmesi, Bakanlığın inceleme ve onayı sonrası gerekiyorsa ilgili makamlara iletilmesi kuralı getirilmiş, böylelikle mülkiye müfettişlerinin kökü Osmanlı İmparatorluğuna kadar dayanan kadim/geleneksel/önemli bir yetkisi kaldırılmıştır.
Sayıştay Başkanlığındakine benzer bir uygulama getirilmiştir.
Toplumun yolsuzluklardan en fazla yakındığı bu dönemde MTKB’nı bazı bakanlıkların teftiş kurullarının bile gerisine düşüren bu uygulamanın hızla düzeltilmesinde yarar vardır.
√ Başkanlık/Cumhurbaşkanlığı hükümet sistemine geçiş sürecinde, kuruluşundan beri İçişleri Bakanlığına bağlı ana hizmet birimi olan Mahalli İdareler Genel Md.lüğü (MİGM) kaldırılmıştır. MİGM personeli Çevre, Şehircilik ve İklim Değişikliği Bakanlığı bünyesinde oluşturulmuş Yerel Yönetimler Gn. Md. devir edilmiştir. Yeni kurulan genel müdürlüğe mahalli idarelerle ilgili olarak merkezi idare tarafından yerine getirilmesi gereken (Mahalli idarelerin işlemlerini takip/sonuçlandırmak, yatırımlarını gözetmek, araştırmalar yapmak, personel hizmet içi eğitim planlamak vb.) bir dizi görev/hizmetler verilmiştir.
Ancak Anayasa’nın 127 md. uyarınca İçişleri Bakanlığının mahalli idareler üzerindeki vesayet yetkisinden kaynaklanan görev ve yetkileri devam etmektedir. Bu bağlamda mahalli idarelerin seçilmiş/atanmış organ ve üyeleriyle diğer kamu görevlileri hakkında inceleme/araştırma/soruşturma ve geçici olarak görevden uzaklaştırma işlemleri İçişleri Bakanlığınca yapılmaktadır.
Mahalli idarelerin hesap ve işlemlerinin teftiş/denetim/soruşturmaları konularında da mülkiye müfettişlerine görev verilmiştir.
Mahalli İdareler Kontrolörlüğü Başkanlığının, Çevre, Şehircilik ve İklim Değişikliği Bakanlığı (ÇŞİDB) devrinden 5 gün sonra vazgeçilmiştir.
Diğer yandan halen il özel idareleri, muhtarlıklar, bazı mahalli idare birliklerinin iş ve işlemleri İçişleri Bakanlığı tarafından yürütülmeye devam edilmektedir.
Mevcut durum karşısında ilgili bakanlıkların mahalli idareler üzerindeki görev, yetki ve sorumluluk alanlarını belirlemek yetkililer açısından bile kolay değildir.
Bu yüzden “Mahalli idareleri ve bunların merkezi idare ile olan alaka ve münasebetlerini düzenlemek “olarak tanımlanmış görevlerin ÇŞİDB tarafından yerine getirilmesinin güçlükleri açıktır.
ÇŞİDB; mahalli idarelerin kendi aralarındaki ilişkilerini düzenlemek konusunda bile yetkisiz olduğu/bırakıldığı görülmektedir.
Belirtilen nedenlerle merkezi idare tarafından mahalli idarelere verilecek hizmetlerin; etkinlik/ verimlilik/hız/kalite yönlerinden olumsuz etkilenmesi kaçınılmazdır.
Belirtilen sakıncaların giderilmesi için yerel yönetimler genel müdürlüğü İçişleri Bakanlığına bağlanmalı, kökü İçişleri Bakanlığındaki bir ağacın bazı dallarının ÇŞİDB bırakılması şeklindeki paylaşıma ivedilikle son verilmelidir.
√ Çevre, Şehircilik ve İklim Değişikliği Bakanlığınca hazırlanacak olan mahalli idareler genel faaliyet raporlarının; Muhasebat Genel Müdürlüğünce yayımlanan istatistik/bültenlerdeki yıllık veriler, İçişleri Bakanlığının ilgili birimlerinden alınan bilgilerin aynen verilmesi yerine, Kamu İdarelerince Hazırlanacak Faaliyet Raporları Hakkında Yönetmelik hükümleri dikkate alınarak, mahalli idarelerin genel durumunu ortaya koyacak, mahalli idarelerdeki gidişat konusunda karar alma yetkisi olan organlara yol gösterecek, kamuoyunu aydınlatacak, analiz/çıkarım yapma olanağı verecek nitelikte mahalli idarelerle ilgili bilgi ve değerlendirmelere kapsayacak şekilde hazırlanması gerekmektedir.
√ Belediyeler görevleri ile ilgili yeterli mali kaynaklara kavuşturulmalıdır. Bu bağlamda öz gelirleri de artırılmalı, 2464 sayılı Belediye Gelirleri Kanunundaki maktu harç tutarları güncellenmelidir.
√ Ayrıca Çevre, Şehircilik ve İklim Değişikliği Bakanlığı ile İçişleri Bakanlığının belediyelere özgü (eğitim, personel istihdamı, gelir/gider politikaları vb. konularda) daha çok strateji geliştirilmesi/rehberlik yapmalarına ihtiyaç bulunmaktadır.
Ekler: (1,2 ve 3 sayılı Tablolar)
KAYNAKÇA
1-İçişleri/Çevre, Şehircilik İklim Değişikliği Bakanlığı, 2017-2025Yıllarına Ait “Mahalli İdareler Genel Faaliyet Raporları”
https://yerelyonetimler.csb.gov.tr/faaliyet-raporlari-i-88463
2-Hazine ve Maliye Bakanlığı/Cumhurbaşkanlığı Strateji ve Bütçe Başkanlığı, 2017- 2025 Yıllarına Ait
“Genel Faaliyet Raporları”
https://www.sbb.gov.tr/butce-genel-faaliyet-raporlari/
3-Cumhurbaşkanlığı Strateji ve Bütçe Başkanlığı, 2017-2025 Yıllarına “Ait Merkezi Yönetim Bütçe Kanunu Gerekçeleri”
https://www.sbb.gov.tr/
4-Cumhurbaşkanlığı Strateji ve Bütçe Başkanlığı, 2017-2025 Yıllarına “Ait Merkezi Yönetim Bütçe Kanunu Teklifleri
”https://www.sbb.gov.tr/wp-content/uploads/2024/10/2025-Yili-Merkezi-Yonetim-Butce-Kanun-Teklifi-ve-Bagli-Cetveller.pdf
5-Hazine ve Maliye Bakanlığı, Genel Yönetim Mali İstatistikleri,
https://muhasebat.hmb.gov.tr/genel-yonetim-mali-istatistikleri
6- Sayıştay Raporları
-2018-2025 Yıllarına Ait “Faaliyet Genel Değerlendirme Raporları”
–2018-2025Yıllarına Ait “Dış Denetim Genel Değerlendirme Raporları”
-2018-2025 Yıllarına Ait “Mali İstatistikleri Değerlendirme Raporları”
– 2018 -2025 Yıllarına Ait “Sayıştay Faaliyet Raporları “
https://www.sayistay.gov.tr/reports
7-Kamu Sektörü İstihdam Sayıları (https://www.sbb.gov.tr/kamu-istihdami/
Dipnot:
[1] Renklendirilmiş bulgular, 2025 yılında tespit edilmiş/yeni bulgulardır.